
Las cosas más importantes que necesitas saber
- Los préstamos flash son préstamos sin garantía que se reembolsan mediante una única transacción en la cadena de bloques, donde la transacción se cancela automáticamente si no se realiza el reembolso.
- Los préstamos flash permiten a los desarrolladores obtener liquidez temporal y sin garantías para realizar operaciones DeFi complejas, como arbitraje, liquidación e intercambios de garantías, en una única transacción atómica.
- Los préstamos flash no son crédito al consumo ni una forma de obtener dinero fácil, sino más bien una herramienta poderosa que puede ser explotada en ataques a protocolos DeFi vulnerables o en estafas de retiro de fondos de billeteras.
una introducción
Puedes pedir prestados millones de dólares en criptomonedas sin garantías, verificación de crédito ni prestamista que espere el reembolso. ¿La condición? Debes devolver la cantidad total en el momento en que la recibiste.
Se trata de un préstamo flash. Es un préstamo DeFi sin garantía, que se inicia y completa en una sola transacción en la blockchain. Si los fondos no se reembolsan antes de que finalice la transacción, todo el proceso se cancela, como si nunca hubiera ocurrido.
Esta regla lo cambia todo. No hay papeles, ni bancos, ni prestamistas que persigan al prestatario. El contrato inteligente gestiona los reembolsos automáticamente. Si las cuentas no coinciden, la cadena cancela la transacción y el dinero del prestamista se devuelve directamente.
Suena bien, pero genera sus propios problemas. Los préstamos flash son herramientas para desarrolladores, no crédito al consumidor. El mecanismo en sí es legítimo, pero también se ha utilizado para agotar protocolos DeFi vulnerables, e internet está plagado de ofertas de "bots de préstamos flash" diseñadas para vaciar billeteras en lugar de generar ganancias. Entonces, ¿qué está sucediendo exactamente?
Puntos clave
- El préstamo rápido mediante contrato inteligente permite obtener liquidez temporal sin garantía para realizar una única transacción.
- Permite a los desarrolladores integrar préstamos, intercambios, liquidación y reembolsos en un único procedimiento DeFi automatizado.
- El préstamo queda anulado si no se reembolsa, pero el capital temporal puede dejar al descubierto contratos inteligentes débiles o maliciosos.
¿Qué son los préstamos flash en criptomonedas?
Un préstamo flash es un préstamo temporal regido íntegramente por la lógica de un contrato inteligente. El prestatario no aporta ninguna garantía, ya que el préstamo no puede extenderse más allá de la transacción que lo originó.
Esto protege al prestamista. Si el prestatario no devuelve el préstamo más los gastos correspondientes, la transacción queda anulada. El prestamista no emprende acciones legales contra nadie y el prestatario no contrae ninguna deuda. La desventaja es que el préstamo solo funciona si los bienes prestados pueden utilizarse y devolverse en el mismo plazo, lo que excluye la mayoría de los usos cotidianos del dinero.
Un préstamo flash no permite pagar facturas, financiar una cartera para gastos futuros ni transferir fondos fuera de la cadena de bloques. Solo resulta útil cuando una estrategia completa (préstamo, ejecución y reembolso) se integra en una única transacción. La mayor parte de la actividad de préstamos flash se produce en pools de préstamos DeFi, exchanges descentralizados , liquidaciones, intercambios de garantías y estrategias automatizadas.
Para quienes se inician en esto, la forma más sencilla de entenderlo es la siguiente: un préstamo rápido es un mecanismo para obtener liquidez temporal en una transacción. No es un atajo para conseguir dinero gratis, ni tampoco es crédito al consumo. El contrato inteligente es el único mecanismo de ejecución, y solo impone una regla: si no se paga a tiempo, no sucede nada.
¿Cómo funcionan los préstamos instantáneos en una sola transacción?
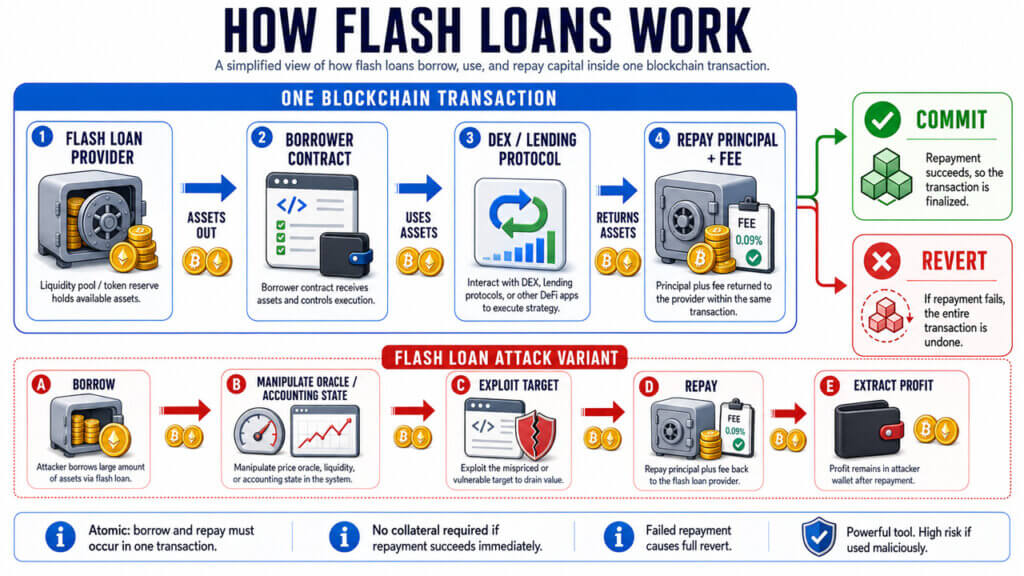
Un préstamo flash combina el préstamo, el uso, el reembolso y la verificación en una única transacción atómica. "Atómica" significa que la cadena de bloques conserva la transacción completa solo si cada paso requerido se completa con éxito. Si algún paso, incluido el reembolso, falla, la transacción completa se anula.
El prestatario suele ser un contrato inteligente, no un simple clic en la billetera. Por ejemplo, en Aave V3, el contrato Pool gestiona los préstamos instantáneos. El contrato receptor debe comprometerse a devolver el importe prestado más las comisiones; de lo contrario, la transacción se cancela.
| الخطوة | que pasa |
|---|---|
| la demanda | El contrato del prestatario exige que el proveedor del préstamo instantáneo proporcione un activo y una cantidad específicos. |
| la transferencia | El proveedor envía los activos al destinatario acordado en el contrato. |
| Acción | El contrato recibido ejecuta los intercambios planificados, las liquidaciones, los cambios en el depósito en garantía u otras operaciones DeFi. |
| Alá | El destinatario se compromete a reembolsar el importe original más las comisiones o a devolverlos. |
| Verificación | El proveedor verifica el pago y la cadena de bloques confirma o cancela la transacción. |
El prestamista puede proporcionar liquidez sin garantías porque se basa en la irrevocabilidad de la transacción, no en la confianza del prestatario. Si el último paso falla, la transferencia anterior se revierte junto con el resto del estado de la transacción.
Esto también dificulta el uso de préstamos instantáneos para principiantes. Lo útil no es el préstamo en sí, sino la secuencia precisa de llamadas a contratos que deben ocurrir entre el préstamo y el reembolso. Escribir esta secuencia requiere comprender simultáneamente los contratos inteligentes, el comportamiento de las tarifas de gas, los protocolos DeFi y la sincronización de la ejecución. Nada de esto resulta evidente en una guía del tipo "pega este código y obtén ganancias".
Todo depende de los límites de la transacción. Los fondos ingresan al contrato del prestatario, el contrato ejecuta una o más acciones DeFi, luego el reembolso más las comisiones se devuelven al proveedor, y la cadena de bloques conserva la transacción completa solo si cada paso es exitoso.
¿Qué sentido tiene pedir dinero prestado que hay que devolver inmediatamente?
El objetivo no es conservar el dinero, sino usar capital prestado para ejecutar una transacción que ya incluye un plan de reembolso preestablecido. Los préstamos flash existen porque algunas oportunidades en las finanzas descentralizadas (DeFi) requieren capital que no se posee, pero que puede generar suficiente rentabilidad para reembolsarlo en la misma transacción.
El arbitraje es el ejemplo más claro de esto. Supongamos que ETH se cotiza a $2,000 en un exchange descentralizado (DEX) y a $2,050 en otro. Para obtener ganancias con esa diferencia de $50, normalmente necesitarías poseer ETH. Un préstamo rápido elimina este requisito, pero solo si las órdenes de compra y venta están codificadas en la misma transacción y se ejecutan de forma atómica. No hay límite de tiempo para mantener ETH y esperar. O ambas órdenes se completan con éxito, o se deshace toda la transacción.
Esta reversión protege al prestamista, no al prestatario. Si la segunda transacción no se ejecuta a un precio rentable, la transacción falla antes de su liquidación. Los fondos del prestamista se devuelven automáticamente. No se pierde ETH , pero sí se pierden las comisiones de gas de la transacción fallida. En la red principal de Ethereum, este coste es real y se acumula tras varios intentos fallidos.
La misma lógica se aplica a las liquidaciones. Un liquidador puede usar un préstamo rápido para pagar la deuda de alguien que no esté suficientemente garantizada, reclamar la garantía, vender el activo y devolver el préstamo, todo ello sin necesidad de contar con capital inicial. De nuevo, si los números no cuadran, la transacción se revierte y el liquidador pierde los gastos de gestión, no el capital original.
Aquí reside su verdadero valor: los préstamos rápidos le permiten aprovechar oportunidades que requieren capital del que no dispone, siempre y cuando el plan de reembolso completo esté contemplado en la transacción antes de su ejecución. El préstamo es la herramienta. La oportunidad y el riesgo de los gastos adicionales son responsabilidad del prestatario.
Préstamos flash frente a préstamos tradicionales con criptomonedas
La gente suele confundir los préstamos flash con los préstamos tradicionales de criptomonedas. Ambos productos solo comparten el nombre; prácticamente no existen otras similitudes entre ellos.
Los préstamos tradicionales de criptomonedas tienen un plazo fijo. Usted proporciona una garantía, solicita los fondos, los usa como desee y luego los devuelve en días, meses o años. Un préstamo flash, en cambio, debe completarse dentro de la misma transacción que genera. No existe una relación continua, no se mantiene ninguna garantía en ningún lugar y no hay forma de usar los fondos fuera del proceso de transacción.
| Préstamo instantáneo | Préstamo tradicional o respaldado por criptomonedas |
|---|---|
| No se requiere garantía por adelantado cuando la transacción se paga en su totalidad. | Los préstamos suelen estar respaldados por garantías, verificaciones de crédito o controles de cuenta. |
| El préstamo existe únicamente durante una única transacción en la cadena de bloques. | El préstamo puede durar días, meses o años. |
| Los fondos deben permanecer dentro del proceso de transacción. | Por lo general, los fondos pueden retirarse, gastarse o transferirse a otro lugar. |
| El fallo suele conllevar la cancelación de la transacción. | El incumplimiento puede conllevar la liquidación, el cobro de tasas, el pago de comisiones o riesgos de impago. |
La confusión comienza con la palabra "préstamo". Un préstamo flash es, en realidad, liquidez temporal. El contrato permite realizar una acción específica que ya cuenta con un plan de reembolso preestablecido. No puede financiar nada que no tenga dicho plan.
¿Para qué sirven los préstamos flash?
Los préstamos flash no tienen muchas aplicaciones prácticas, pero las que existen son difíciles de lograr de otra manera. Permiten a los liquidadores, prestatarios activos y administradores de protocolos realizar transacciones que requieren mucho capital sin necesidad de disponer de él personalmente.
A continuación se detallan los principales usos, clasificados según el problema que resuelven:
- Arbitraje entre pools, cuando la diferencia de precio es lo suficientemente amplia como para cubrir las comisiones, el deslizamiento de precios y los costes del gas.
- Liquidar préstamos DeFi poco rentables, cuando la recompensa por la garantía cubre el coste de ejecutar la liquidación.
- Autoliquidación, en la que el prestatario utiliza liquidez temporal para cerrar o reducir una posición de riesgo antes de que se liquide mediante la imposición de una penalización.
- El intercambio de garantías consiste en cambiar el activo que respalda el préstamo dentro de una sola transacción sin deshacer completamente la posición.
- La refinanciación de deudas consiste en que un préstamo se amortiza según un protocolo y se vuelve a abrir según otro protocolo en un solo paso.
- transacciones de pago, donde muchos Procedimientos DeFi Resulta más económico o seguro cuando se combinan en una única transacción atómica.
Todas estas estrategias dependen de mercados líquidos. Los pools con baja liquidez experimentan fluctuaciones significativas durante la ejecución. El deslizamiento reduce la ganancia esperada antes de que se liquide la transacción. Por lo tanto, las estrategias de préstamos flash son tan fiables como los pools, oráculos y protocolos que utilizan.
¿Por qué el arbitraje de préstamos flash no es una forma fácil de ganar dinero?
El arbitraje de préstamos flash parece una máquina de hacer dinero. Se obtiene capital gratis, se gana con la diferencia y se repite el proceso. Pero en realidad, es un juego muy competitivo y técnico, donde los principiantes rara vez sobreviven a sus primeros intentos.
Las brechas de precios rentables son visibles para cientos de robots simultáneamente. Para cuando un principiante implementa su primera estrategia, los sistemas automatizados ya han competido por esa brecha hasta que prácticamente ha desaparecido. Las operaciones fáciles son cosa del pasado.
Luego está el tema de los costos. Las tarifas de gas, las tarifas de protocolo, las transacciones fallidas, el deslizamiento y la competencia por el valor de los mineros (MEV), donde otros mineros o bots envían o reordenan tu transacción, pueden absorber o incluso revertir la ganancia teórica. Un préstamo flash fallido no genera deuda, pero sí consume gas. Múltiples fallos consecutivos se traducen en una pérdida real de dinero.
Sin embargo, el mayor peligro reside en las herramientas fraudulentas. Un gran número de supuestos "bots de préstamos flash de criptomonedas" no son herramientas de arbitraje, sino que se dedican a vaciar monederos. El proceso suele ser el siguiente: pegar código Solidity en Remix (un editor de código en línea), depositar ETH en un contrato para "activarlo" y aceptar los permisos del token. En realidad, el depósito del usuario va al monedero del atacante y el préstamo flash nunca se ejecuta.
Observe estos patrones antes de firmar cualquier contrato de préstamo rápido:
- El código fuente se copió de un vídeo de YouTube sin ninguna explicación de lo que hace.
- La estrategia requiere un depósito por parte del usuario antes de poder ser “activada” o “puesta en marcha”.
- El contrato exige aprobaciones ilimitadas para los tokens.
- Ignorar por completo los costos del gas y los intentos fallidos al estimar las ganancias.
- El tutorial nunca debe mencionar los nombres de los exchanges descentralizados (DEX), los tokens ni la vía de pago específica que utilizan.
- El mismo contrato aparece en múltiples sitios web desechables o canales de Telegram.
Las estrategias de préstamos flash reales son creadas por desarrolladores que comprenden la ejecución de contratos, el comportamiento del gas, el flujo de comandos privados y la profundidad del pool. La rentabilidad existe, pero proviene de esa infraestructura, no de algún script publicado en la descripción de un video.
Cómo funcionan los ataques de préstamos flash
Los ataques de préstamos flash no explotan el préstamo flash en sí, sino que explotan una vulnerabilidad en otro protocolo y utilizan el préstamo flash para convertir esa vulnerabilidad en una catástrofe.
El patrón básico es: pedir prestada una gran suma de dinero, usarla para vulnerar una premisa del protocolo objetivo, extraer el valor, devolver el préstamo y quedarse con las ganancias. Los préstamos instantáneos abaratan el ataque; el atacante nunca necesita ser propietario del capital que utiliza.
OWASP Smart Contract Security clasifica los ataques facilitados por préstamos flash como riesgos de contratos inteligentes, porque los grandes saldos temporales pueden violar los supuestos sobre tamaños de posición normales, exposición de capital o comportamiento económico.
Las siguientes son suposiciones débiles que los atacantes suelen explotar:
| suposición débil | ¿Cómo lo explota el capital temporal? |
|---|---|
| El precio en el mercado al contado es igual al precio justo. | El atacante manipula un fondo de liquidez débil, realiza una valoración falsa y luego deja que el precio vuelva a la normalidad. |
| La contabilidad de las cuotas no puede distorsionarse fácilmente. | El atacante altera los depósitos, los retiros o las rutas de redondeo a una escala inusual. |
| El peso de la gobernanza refleja la propiedad permanente. | El atacante toma prestado el poder de voto o la influencia para equilibrar la balanza durante un breve período. |
| Las cuentas de liquidación se ocupan de cada caso excepcional. | El atacante establece un centro de operaciones extremo y lo dirige a través de una ruta de liquidación rentable. |
| Un protocolo puede confiar en el estado en tiempo real de otro protocolo. | El atacante modifica el estado externo el tiempo suficiente para que el objetivo pueda leerlo. |
El diseño del oráculo es una defensa clave en este caso. Un oráculo es un servicio que introduce datos de precios en tiempo real en el protocolo de la cadena de bloques. Un protocolo que valora las garantías utilizando un único fondo de liquidez limitado es extremadamente fácil de manipular. Un protocolo que obtiene datos de múltiples fuentes independientes, con comprobaciones para detectar valores obsoletos o extremos, es mucho más difícil de vulnerar.
El incidente de Euler Finance es un claro ejemplo real. Chainalysis informó que Euler perdió casi 197 millones de dólares en marzo de 2023, fondos que posteriormente fueron recuperados. El fallo residía en la lógica de donaciones y liquidaciones de Euler, no en su protocolo de préstamos instantáneos. El acceso inmediato al capital convirtió este fallo lógico en una pérdida generalizada en todo el protocolo.
Controles de riesgo de préstamos flash para usuarios y desarrolladores de DeFi
La mayoría de los usuarios de DeFi nunca solicitarían un préstamo flash, pero aun así podrían verse perjudicados por ello.
Si depositas tus fondos en un protocolo con un diseño de Oracle deficiente, una contabilidad inestable o sin controles de parada de emergencia, un ataque de préstamos flash contra ese protocolo se convertirá en tu problema. No hiciste nada malo; simplemente elegiste el lugar equivocado para invertir tu dinero.
Las formas más prácticas de proteger a los usuarios son:
- Utilice protocolos que cuenten con informes de auditoría claros, programas activos de recompensas por la detección de errores y un registro documentado de respuesta a incidentes.
- Evite los fondos nuevos o con poca liquidez, donde una sola transacción grande puede provocar cambios bruscos en el precio.
- Revisa las aprobaciones de tokens que otorgaste antes y después de usar las nuevas herramientas DeFi.
- Desconfía de las bóvedas que afirman generar automáticamente rendimientos de préstamos rápidos sin explicar claramente la estrategia.
- No deposite dinero para probar ningún contrato que se comparta en un vídeo, grupo de chat o publicación en redes sociales.
Los desarrolladores se enfrentan a un conjunto diferente de problemas, ya que su código se convierte en el objetivo. Un diseño de protocolo sólido requiere tratar el capital del tamaño de los préstamos flash como una amenaza constante, no solo como un caso excepcional.
Controles clave para los desarrolladores de protocolos:
- Oracle utilizó precios promedio ponderados en el tiempo (TWAP, por sus siglas en inglés) y múltiples fuentes de datos, en lugar de precios de mercado al contado de un único agregador.
- Establece un límite en la cantidad de estado que puede cambiar dentro de una sola transacción.
- Pruebe las rutas de filtrado, comparta las cuentas, los índices de garantía y la lógica de redondeo con el tamaño de los préstamos flash como entrada.
- Construya disyuntores que se activen cuando movimientos de precios anormales O cambios repentinos en la liquidez.
- Realizar auditorías que incluyan la simulación de ataques económicos, no solo la revisión del código.
- Mantenga activos los controles de parada y tenga preparado un proceso de respuesta antes de que grandes sumas de dinero estén en riesgo.
Ninguna de estas medidas elimina por completo los riesgos de DeFi, pero reducen la brecha entre el "capital prestado temporalmente" y el "daño permanente al protocolo".
Plataformas de préstamos rápidos, comisiones y estándares
Si también buscas la mejor plataforma para obtener préstamos rápidos en el mundo de las criptomonedas, es importante que sepas que comparar proveedores de préstamos no es tarea fácil. Los protocolos, la disponibilidad de activos, los modelos de comisiones y las interfaces de contrato varían significativamente entre plataformas, y cualquiera de estas diferencias puede afectar directamente el éxito de tu estrategia de trading.
Aave es el ejemplo más común y citado en este campo. Aave V3 ofrece funcionalidad flashLoan() Lo que permite el endeudamiento de múltiples activos, además de flashLoanSimple() Para préstamos con un solo activo. La comisión inicial por préstamo rápido en la plataforma Aave está fijada en 0.05 %, con la posibilidad de que el sistema de gobernanza del protocolo ajuste y actualice esta tasa.
Si tú también quieres participar en esta actividad, comprender el comercio de criptomonedas puede ayudarte a empezar.
| Proveedor o estándar | Qué saber |
|---|---|
| AAVE V3 | Utiliza funciones de préstamos rápidos agrupados y contratos de cobro que desembolsan el capital más las comisiones. |
| Intercambios de memoria flash Uniswap V2 | Permite que el contrato reciba activos y los pague posteriormente en la misma transacción, tal como se describe en el libro blanco de Uniswap V2. |
| Balancer V2 Vault | Utiliza la liquidez de la tesorería mancomunada (Vault) para préstamos rápidos que se revocan si no se realiza el pago, según el flujo de trabajo de préstamos rápidos de Balancer. |
| ERC-3156 | Unifica la interfaz de préstamos rápidos para un solo activo con funciones de devolución de llamada para el prestamista y el beneficiario. |
| dYdX | Aparece en ejemplos de préstamos rápidos antiguos, pero las integraciones actuales deberían verificar el producto y la interfaz activa antes de basarse en tutoriales obsoletos. |
Para los desarrolladores, el estándar ERC-3156 es fundamental comprenderlo y tenerlo en cuenta. Define un patrón de invocación común que describe el comportamiento tanto del prestamista como del receptor: el prestamista transfiere los activos, luego el receptor realiza la transacción, cobrando el importe adeudado más las comisiones, o bien se revierte la transacción completa. Los protocolos desarrollados según este estándar son mucho más fáciles de integrar y funcionan de forma consistente en comparación con las aplicaciones personalizadas.
En lo que respecta a dYdX, es fundamental revisar los ejemplos antiguos de SoloMargin y compararlos con la documentación actual antes de reutilizarlos. Los tutoriales antiguos suelen asumir una API o un diseño de una versión del producto que ya no cuenta con soporte o ha sido descontinuada.
Ninguna tabla puede clasificar a los proveedores de préstamos rápidos según su rentabilidad potencial. La rentabilidad depende en gran medida de varias variables, como la cantidad de activos disponibles, los costos de gas (tarifas de red), la organización de los bloques, el diseño del contrato inteligente y, lo más importante, si la oportunidad sigue disponible cuando se ejecuta la transacción en la red.
Cómo usar los préstamos flash de forma segura y evitar estafas con bots
La regla más segura es simple: nunca financies un préstamo flash antes de comprender completamente su funcionamiento. Cualquier tutorial que te pida dinero real antes de que entiendas cómo funciona no te enseña nada; solo te está preparando para operar con criptomonedas y perder tu depósito.
Las estafas de préstamos flash rara vez implican un préstamo flash real. La estafa radica en el proceso de aprobación: el usuario autoriza el uso de un token, el contrato vacía la billetera y no se produce ningún préstamo real.
Antes de utilizar cualquier código o herramienta para préstamos flash, consulta esta lista:
- Lea la documentación oficial del protocolo antes de ver cualquier tutorial o vídeo de terceros sobre criptomonedas.
- Practica en una red de prueba o en una bifurcación local antes de trabajar con la red principal.
- Nunca pegues código Solidity desconocido en un Remix ni en una billetera financiada vinculada al mismo.
- No confíe en los contratos que prometen beneficios fijos o "garantizados".
- Revisa periódicamente las aprobaciones de tus tokens y revoca los permisos que ya no necesites.
- Aprende cómo funcionan las comisiones por gas, cómo los pools DEX determinan los precios de los activos, qué significa el deslizamiento y cómo se ve una reversión de transacción, antes incluso de pensar en cualquier robot.
Los préstamos flash en sí mismos no son una estafa. La estafa siempre reside en la presentación: sitios web falsos, códigos de contrato reciclados, aprobaciones que vacían el bolsillo y proyecciones de ganancias que ignoran discretamente los costos de las transacciones y los intentos fallidos.
preguntas comunes
¿Cualquiera puede obtener un préstamo rápido?
Cualquier persona puede invocar un protocolo que ofrezca préstamos instantáneos si cumple con los requisitos del contrato. Sin embargo, esto no significa que todos los usuarios de billeteras puedan usarlo de forma segura. La mayoría de los préstamos instantáneos funcionales requieren un contrato inteligente, una estrategia de reembolso definida, una lógica de reembolso y tarifas de gas suficientes para completar la transacción.
¿Qué ocurre si no se devuelve un préstamo rápido?
Si se incumple el pago, la transacción generalmente se revierte y el préstamo se cancela junto con el resto del estado de la transacción. El prestatario suele perder los cargos por gasolina, no el monto original del préstamo, ya que la agencia de crédito no conserva el estado de impago.
¿Son los préstamos flash una estafa?
Los préstamos flash son herramientas DeFi legítimas, pero muchas ofertas de bots de reparto de beneficios basadas en ellos son estafas. Ten especial cuidado cuando un tutorial te pida que pegues código, financies un contrato o apruebes amplias tokens sin explicar qué hace realmente el contrato.
¿Es posible ganar dinero con el arbitraje de préstamos flash?
El arbitraje de préstamos flash puede ser lucrativo para desarrolladores expertos, pero requiere una infraestructura real, no solo scripts copiados. Las comisiones, los cargos por gas, el deslizamiento, las transacciones fallidas y la competencia de MEV pueden anular cualquier diferencia de precio visible antes de que se liquide la transacción.
¿Cuál es la diferencia entre un préstamo flash y un ataque de préstamo flash?
Un préstamo flash es un mecanismo de endeudamiento temporal. Un ataque de préstamo flash utiliza este capital temporal para explotar una vulnerabilidad en un oráculo débil, una regla contable, una ruta de gobernanza, una verificación de garantía o cualquier otro supuesto del contrato inteligente en un protocolo objetivo.
¿Los préstamos rápidos requieren programación?
La mayoría de los usos serios de los préstamos rápidos requieren programación, ya que la transacción necesita lógica personalizada para el préstamo, la ejecución, el reembolso y la gestión de fallos. Si bien pueden existir interfaces sin programación, los usuarios deben tratar con cautela cualquier afirmación sobre beneficios y contratos desconocidos, independientemente de cómo se presente la herramienta.

Los comentarios están cerrados.