Preservación del capital: Estrategias de los grandes actores con préstamos de criptomonedas de alto LTV

Las cosas más importantes que necesitas saber
- Los préstamos con una alta relación préstamo-valor (LTV) respaldan una estrategia de "comprar, pedir prestado, morir" para proporcionar liquidez a los tenedores de activos a largo plazo sin necesidad de vender.
- El rango de LTV de CoinRabbit, que va del 50 % al 90 %, modifica la flexibilidad del capital, mientras que un LTV de liquidación del 80 % al 95 % afecta al espacio de aterrizaje.
- Un pequeño préstamo piloto puede reducir la incertidumbre en la ejecución, la función de aumento automático y las alertas permiten una supervisión activa, y las garantías cruzadas ayudan a gestionar el riesgo a nivel de cartera.
una introducción
La primera guía explicaba por qué los poseedores de criptomonedas a largo plazo tienden a pedir prestado en lugar de vender. La segunda guía destacaba la importancia de la gestión de garantías, la no refinanciación y la estructura de la plataforma antes de que cualquier prestatario serio deposite activos valiosos. La tercera guía ahora traduce esta estrategia en un marco práctico: cómo estructurar, supervisar y escalar un préstamo respaldado por criptomonedas sin tratarlo como un producto pasivo.
La estrategia de “comprar, pedir prestado, morir” suele resumirse de forma muy simplista. En la práctica, el paso de “pedir prestado” es una decisión sobre la estructura de capital. El prestatario debe decidir cuánto efectivo liberar, cuánto margen mantener para hacer frente a una caída, qué activos utilizar como garantía , cómo funcionarán los umbrales de liquidación y cuándo una cartera más amplia necesita apoyo más allá de un préstamo aislado.
Estos mecanismos se materializan en plataformas como CoinRabbit, que ofrece un conjunto completo de funciones, incluyendo una relación préstamo-valor (LTV) del 50 % al 90 %, una relación LTV de liquidación del 80 % al 95 %, sin refinanciamiento, protección contra liquidación, financiamiento en 10 minutos tras la presentación de la garantía, más de 350 activos respaldados como garantía, notificaciones instantáneas, una función de incremento automático y soporte humano las 24 horas del día, los 7 días de la semana. Para clientes con un capital superior a $500,000, su Programa Privado ofrece recuperación de préstamos y flexibilidad de cartera mediante garantías cruzadas como servicios premium.
Esta guía explica estos mecanismos en un lenguaje claro y sencillo. El objetivo no es impulsar a cada lector hacia la mayor relación préstamo-valor posible, sino mostrar cómo los prestatarios experimentados conciben la flexibilidad, los márgenes de riesgo , los umbrales de liquidación, las herramientas de recuperación y el seguimiento macroeconómico de la cartera antes de la expansión.
Qué abarca esta guía
Esta guía revela los aspectos clave de los préstamos con un alto LTV (relación préstamo-valor) y cómo gestionarlos eficazmente.
- ¿Cómo contribuye el endeudamiento con una alta relación préstamo-valor (LTV) a la estrategia de "comprar, pedir prestado, morir"?
- ¿Por qué la relación préstamo-valor (LTV) inicial y la relación liquidación-valor (LTV) son diferentes pero están relacionadas?
- ¿Cómo afecta el rango de LTV del 50% al 90% en CoinRabbit a la flexibilidad del capital?
- ¿Cómo afecta al espacio de aterrizaje una relación de filtrado LTV del 80% al 95%?
- Por qué un pequeño préstamo de prueba puede reducir la incertidumbre en la implementación.
- Cómo la función de aumento automático y las alertas de monitorización activa lo respaldan.
- ¿Cómo puede la recuperación de préstamos ayudar a restablecer una situación financiera difícil?
- ¿Cómo ayudan las garantías cruzadas a los titulares de activos diversificados a gestionar el riesgo a nivel de cartera?
¿De quién es esta guía?
Esta guía está dirigida a personas e instituciones que buscan aprovechar los préstamos con criptomonedas de forma inteligente.
- Inversores a largo plazo que desean liquidez sin tener que vender.
- Usuarios que ya comprenden los riesgos de refinanciar su hipoteca.
- Los prestatarios que desean comprender los mecanismos antes Depósito de garantías.
- Usuarios de alto patrimonio neto (HNW, por sus siglas en inglés), oficinas familiares y gestores de cartera activos que establecen estructuras de préstamos más grandes o personalizadas.
Eficiencia del capital: una definición breve y sencilla.
La eficiencia del capital se refiere a la capacidad de obtener una liquidez mayor y más útil a partir de la misma base de activos.
En el contexto de los préstamos respaldados por criptomonedas , una mayor relación préstamo-valor (LTV) puede mejorar la eficiencia del capital, brindando a los prestatarios mayor liquidez. Sin embargo, esta mayor relación reduce el margen de error del prestatario, a menos que los umbrales de liquidación, las alertas, los planes de pago y las reservas de garantías se gestionen con sumo cuidado.
La estrategia implementada
La estrategia de comprar, pedir prestado y morir comienza con la eficiencia del capital.
El modelo de "Comprar, Pedir Prestado, Morir" se basa en una idea simple: si un inversor quiere conservar un activo, venderlo puede ser una forma ineficiente de satisfacer una necesidad de liquidez a corto plazo. Pedir prestado puede proporcionar liquidez manteniendo una posición de inversión a largo plazo, siempre que el prestatario comprenda las obligaciones asociadas al préstamo.
Esta segunda parte es sumamente importante. Un préstamo respaldado por criptomonedas no es liquidez gratuita; más bien, es una decisión de financiación estructurada que depende del valor de la garantía, la relación préstamo-valor (LTV), el costo de los intereses, las reglas de liquidación y la disciplina del prestatario.
El índice préstamo-valor (LTV, por sus siglas en inglés) mide cuánto recibe un prestatario en relación con el valor de la garantía aportada. Si un prestatario aporta 100 000 dólares como garantía y recibe un préstamo de 50 000 dólares, el índice LTV inicial es del 50 %. Si el mismo prestatario recibe 90 000 dólares, el índice LTV inicial es del 90 %.
Una estructura LTV más alta permite liberar capital adicional de la misma posición de inversión. Sin embargo, reduce el margen de maniobra del prestatario para absorber caídas de precios antes de que los controles de riesgo se vuelvan críticos. La página principal de CoinRabbit explica esta relación: un LTV más alto implica más fondos para préstamos, pero también aumenta el riesgo de una llamada de margen.
¿Por qué es vital la eficiencia del capital?
La eficiencia del capital es especialmente importante para los inversores a largo plazo que consideran activos como Bitcoin , XRP, ETH, SOL u otros como capital estratégico en lugar de acciones negociables. Pueden querer utilizarlo para financiar una compra, aumentar otra posición de inversión, respaldar un negocio o cubrir gastos urgentes sin reducir su exposición al activo en el que confían.
Para estos usuarios, un préstamo con un LTV más bajo puede ofrecer una mayor protección contra el riesgo, mientras que un préstamo con un LTV más alto puede resultar más atractivo cuando la liquidez es una prioridad. No existe una opción automáticamente superior; la estructura adecuada depende del horizonte temporal del prestatario, su tolerancia a la volatilidad, su plan de amortización y su capacidad para reaccionar ante las fluctuaciones del mercado.
Equilibrar la capacidad de endeudamiento con el margen de riesgo.
La disyuntiva básica es clara y sencilla. Un LTV más alto proporciona mayor capacidad de endeudamiento; un LTV más bajo ofrece mayor margen de seguridad. Los prestatarios no solo consideran el monto del desembolso, sino que también se preguntan qué sucederá si la garantía disminuye un 10 %, un 20 % o un 30 %, y si están dispuestos a aportar más garantías, realizar reembolsos parciales o cerrar la posición.
Por este motivo, esta guía se centra tanto en el ratio LTV como en el ratio de liquidación LTV. La primera cifra indica la cantidad de liquidez que recibe un prestatario, mientras que la segunda indica el punto en el que la posición se vuelve vulnerable a la liquidación.
¿Cómo cambia la estrategia un ratio LTV elevado?
La opción de un LTV del 90 % puede modificar significativamente la cantidad de capital a la que un prestatario puede acceder sin necesidad de vender. Dentro de un marco de compra-endeudamiento-mantenimiento, esta flexibilidad es importante porque la estrategia se basa en convertir el valor de los activos a largo plazo en efectivo disponible, manteniendo al mismo tiempo la exposición al activo.
Sin embargo, cuanto mayor sea el ratio LTV, más proactivo deberá ser el prestatario. Un préstamo con un LTV elevado requiere un seguimiento más estricto, una respuesta más rápida y un plan de reembolso o garantía más claros. Este tipo de préstamo puede respaldar estrategias avanzadas, pero no es recomendable para principiantes.
Rango de préstamo
¿Por qué endeudarse con una alta relación préstamo-valor (LTV) conlleva un cambio de estrategia?
Muchos productos de préstamos respaldados por criptomonedas se basan en rangos de endeudamiento más conservadores. La tabla comparativa general de CoinRabbit muestra ratios préstamo-valor (LTV) que van del 50 % al 90 % para sus servicios, mientras que la misma tabla enumera otros modelos o proveedores con rangos más bajos, como del 30 % al 70 %, del 50 % o del 30 % al 50 %. La tabla también muestra el LTV de liquidación de CoinRabbit entre el 80 % y el 95 %, junto con la ausencia de refinanciamiento, protección contra liquidación, comisiones de liquidación del 0 % y entrega de fondos en 10 minutos.
Este posicionamiento convierte un alto ratio LTV en un factor diferenciador clave en esta guía. La intención no es que todos los prestatarios elijan el ratio más alto, sino que la disponibilidad de un ratio LTV más elevado amplíe el abanico de posibles estructuras de capital.
Un propietario de activos que solo puede obtener un préstamo con garantía del 50% tiene opciones limitadas. Un propietario que puede obtener un préstamo de hasta el 90%, con la posibilidad de elegir la estructura de liquidación y las herramientas de seguimiento, dispone de un abanico más amplio de opciones. Esta flexibilidad conlleva una mayor responsabilidad.
¿Qué significa realmente “un alto índice LTV”?
Un LTV alto (menor que TVU) significa que el prestatario recibe un préstamo mayor en relación con el valor de la garantía. Usando el mismo ejemplo de garantía de $100,000:
- Con una relación préstamo-valor (LTV) del 50%, el prestatario recibe 50,000 dólares.
- Con una relación préstamo-valor (LTV) del 65%, el prestatario recibe 65,000 dólares.
- Con una relación préstamo-valor (LTV) del 80%, el prestatario recibe 80,000 dólares.
- Con una relación préstamo-valor (LTV) del 90%, el prestatario recibe 90,000 dólares.
La diferencia no es meramente estética. Para el propietario de un activo que busca liquidez sin venderlo, un ratio LTV más alto puede determinar si el préstamo cubre o no sus necesidades de capital.
¿Por qué un ratio LTV más alto atrae a inversores avanzados?
Un ratio LTV más alto puede atraer a prestatarios que comprenden bien sus garantías, monitorean activamente los mercados y tienen un motivo claro para maximizar la liquidez. Un minero podría necesitar capital de trabajo a corto plazo. Un fundador podría querer financiar los gastos operativos. Y un poseedor de XRP o Bitcoin a largo plazo podría querer realizar una compra importante sin vender el activo.
Estos prestatarios no buscan simplemente la estructura menos arriesgada. Buscan un equilibrio entre la exposición al riesgo, la liquidez, el plazo y el reembolso.
¿Cuándo resulta beneficioso un ratio LTV elevado y cuándo es demasiado agresivo?
Un ratio LTV elevado resulta más beneficioso cuando el prestatario tiene un propósito específico, un horizonte temporal corto o bien definido y un plan realista para gestionar la volatilidad. Se vuelve excesivamente agresivo cuando el prestatario intenta maximizar la rentabilidad sin comprender los umbrales de liquidación.
| Nivel LTV | Acceso a la liquidez | Intensidad de monitoreo |
|---|---|---|
| 50% | Menor liquidez, mayor margen de seguridad. | Moderado |
| 65% | Liquidez equilibrada y margen de seguridad | De moderado a activo |
| 80% | سيولة عالية | activo |
| 90% | Liquidez casi máxima | Muy activo |
La conclusión práctica es sencilla: una alta relación préstamo-valor (LTV) puede favorecer la eficiencia del capital, pero debe ser una consecuencia de la comprensión de la misma, no un sustituto.
Lógica de umbral
La relación préstamo-valor y la relación préstamo-valor para liquidación no son lo mismo.
A menudo se confunden el LTV inicial y el LTV de liquidación. Aunque parecen similares, responden a preguntas diferentes.
La relación LTV inicial responde a la pregunta: ¿Cuánto puedo pedir prestado hoy utilizando mis garantías?
El ratio LTV en el momento de la liquidación responde a la pregunta: ¿A partir de qué umbral de riesgo puede la plataforma liquidar la garantía si la situación del préstamo se deteriora?
Los términos de CoinRabbit definen el LTV (Less than Credit) como la relación entre el monto del préstamo y el valor de la garantía. Los mismos términos definen una "llamada de margen" como el umbral de liquidación, y la "liquidación" como la venta automática de la garantía para cubrir el préstamo y los intereses acumulados cuando la garantía resulta insuficiente para asegurar el préstamo.
La relación LTV no es la misma que la relación LTV al filtrar.
El ratio LTV inicial mide la cantidad que se pide prestada con garantía al abrir el préstamo, mientras que el LTV de liquidación representa el umbral crítico posterior, cuando el valor de la garantía cambia. Los prestatarios deben comprender ambas cifras antes de elegir la estructura del préstamo.
La tasa inicial de LTV (Loan-the-Credition) se determina cuando el prestatario solicita el préstamo. Por ejemplo, un préstamo con un LTV del 50 % sobre una garantía de 10 000 dólares proporciona 5,000 dólares de liquidez, mientras que un préstamo con un LTV del 90 % sobre la misma garantía proporciona 9,000 dólares.
Esta cifra establece el punto de partida, pero no indica al prestatario, por sí sola, cuánto perderá valor la garantía antes de que el riesgo de liquidación se vuelva inminente.
Ratio préstamo-valor (LTV) en el momento de la liquidación: ¿Dónde se sitúa el límite de riesgo?
El LTV en liquidación es el umbral a partir del cual un préstamo se vuelve susceptible de liquidación. Si el LTV en liquidación es del 80%, el préstamo alcanza este umbral cuando el saldo pendiente representa el 80% del valor de la garantía. Si el LTV en liquidación es del 90% o del 95%, el valor de la garantía puede disminuir aún más antes de que el mismo préstamo alcance el umbral de liquidación, suponiendo el mismo LTV inicial.
La fórmula simplificada es:
قيمة الضمانات عند التصفية = مبلغ القرض ÷ نسبة LTV عند التصفية
Esta fórmula excluye intereses, comisiones, deslizamiento y profundidad del libro de órdenes. Estos detalles son importantes en la implementación práctica, pero la versión simplificada ayuda a explicar la lógica básica.
Un ejemplo sencillo de 10,000 dólares en XRP.
Supongamos que un inversor deposita 10,000 dólares en XRP , una criptomoneda, como garantía y pide prestados 5,000 dólares . El LTV inicial (Let's Make Money) es del 50%.
Con una relación préstamo-valor (LTV) en el punto de liquidación del 80% , la situación del préstamo alcanza el umbral de liquidación cuando el valor de la garantía cae a:
5,000 دولار ÷ 0.80 = 6,250 دولار
Con una relación LTV del 90% , el umbral es:
5,000 دولار ÷ 0.90 = 5,556 دولار
Con una relación LTV del 95% , el umbral es:
5,000 دولار ÷ 0.95 = 5,263 دولار
El mismo préstamo de 5,000 dólares se comporta de manera diferente según el umbral de liquidación. Un LTV más alto al momento de la liquidación le da al préstamo más margen de maniobra antes de la misma, pero no elimina el riesgo. Factores como la acumulación de intereses, la volatilidad de la garantía, las condiciones de liquidez y la respuesta del prestatario siguen siendo importantes. El gráfico adjunto de CoinRabbit solicitó específicamente esta explicación numérica porque es una de las maneras más claras de demostrar la importancia de un LTV extendido al momento de la liquidación.
¿Por qué sigue siendo importante la acumulación de beneficios?
Los intereses se acumulan sobre el saldo del préstamo con el tiempo. A medida que aumenta el saldo pendiente, también cambia el margen requerido. Los términos de CoinRabbit establecen que la acumulación de intereses incrementa el margen requerido para el préstamo, y los detalles de este margen se muestran en la cuenta del usuario.
Por este motivo, los prestatarios no deben evaluar el riesgo de impago únicamente en el momento de la apertura del préstamo. La viabilidad del préstamo varía según el tipo de interés del mercado, los intereses acumulados, el valor de la garantía y cualquier amortización parcial o pago adicional.
Diseño de riesgos
Modelos LTV para filtrar desde CoinRabbit
La página pública de préstamos de CoinRabbit muestra que el LTV de liquidación oscila entre el 80 % y el 95 %. También indica que las tasas dependen del activo, el LTV, el plazo del préstamo y el LTV de liquidación, lo que significa que el umbral de liquidación es una parte fundamental del diseño del préstamo y no un añadido posterior.
Esta guía debería explicar la estructura de CoinRabbit dentro de dos modelos principales:
- La relación de filtrado LTV estándar es de aproximadamente el 80%.
- La relación de filtrado LTV extendida oscila entre el 90% y el 95%.
El modelo estándar se ajusta mejor a los umbrales habituales de préstamo de criptomonedas, como se muestra en la tabla comparativa general de CoinRabbit. El modelo extendido, en cambio, está diseñado para prestatarios que desean mayor margen de maniobra antes de la liquidación y están dispuestos a gestionar activamente sus posiciones.
Modelo estándar al 80%
Con un LTV (relación préstamo-valor baja) del 80 %, el prestatario recibe una estructura de riesgo tradicional. Este modelo puede ser más fácil de entender y se ajusta mejor a lo que muchos usuarios esperan de los préstamos garantizados con criptomonedas.
Tomando como ejemplo una garantía de $10,000 y un préstamo de $5,000, el umbral de liquidación se sitúa en torno a los $6,250, simplificando la cifra. Esto le brinda al prestatario un margen considerable para reducir el LTV inicial del 50%, pero es inferior a los modelos con umbrales del 90% o 95%.
El modelo ampliado, del 90% al 95%
Con un LTV de liquidación del 90 % o 95 %, el centro puede tolerar una reducción mayor de la garantía antes de alcanzar el umbral de liquidación, suponiendo el mismo LTV inicial. En el ejemplo simplificado del préstamo de 5,000 dólares, el umbral pasa de 6,250 dólares con un LTV de liquidación del 80 % a aproximadamente 5,556 dólares con un 90 % y 5,263 dólares con un 95 %.
Esta flexibilidad adicional puede ser valiosa en mercados volátiles, especialmente para los prestatarios que necesitan tiempo para aportar garantías, realizar pagos parciales del préstamo u obtener apoyo financiero. No debe interpretarse automáticamente como una mayor seguridad, sino como una mayor flexibilidad. La seguridad sigue dependiendo del importe del préstamo, el origen de las garantías, la profundidad del mercado, la acumulación de intereses, el comportamiento del usuario y las normas de la plataforma.
| Tasa de liquidación de LTV | El valor de la garantía en el umbral, suponiendo un préstamo de 5,000 dólares. | Reducción aproximada de una garantía de 10,000 dólares. |
|---|---|---|
| 80% | $6,250 | 37.5% |
| 90% | $5,556 | 44.4% |
| 95% | $5,263 | 47.4% |
Un ejemplo calculado utilizando el rango de filtrado LTV publicado por CoinRabbit, que va del 80% al 95%.
Una mayor relación LTV de liquidación permite reducciones adicionales en las garantías antes de alcanzar el umbral, pero el espacio adicional del umbral no elimina los riesgos de liquidación.
¿Cómo elegir entre los dos modelos?
Los prestatarios deben elegir en función de su tolerancia al riesgo, no solo de la aparente flexibilidad. Un prestatario que busca una configuración sencilla y conservadora podría preferir un LTV inicial más bajo y una estructura de liquidación estándar. Un prestatario que gestiona una posición mayor, realiza un seguimiento diario y utiliza instrumentos respaldados por garantías podría preferir un LTV extendido para la liquidación, a fin de disponer de un margen de tiempo adicional para reaccionar.
Los términos y condiciones de CoinRabbit establecen claramente que la liquidación puede ocurrir automáticamente y sin el consentimiento del prestatario una vez que la garantía resulte insuficiente para respaldar el préstamo. Asimismo, indican que, debido a la volatilidad de los activos digitales, las notificaciones no siempre serán posibles y los usuarios siguen siendo responsables de monitorear las condiciones del mercado y mantener la garantía.
Esta es la mentalidad correcta: un umbral más alto proporciona más margen de maniobra, pero el prestatario sigue siendo responsable del seguimiento.
Comience con un préstamo de prueba antes de utilizar la alta tasa de LTV (relación préstamo-valor).
Un préstamo de prueba no es solo una estrategia de marketing, sino un ejercicio de formación práctica.
Muchos usuarios entienden cómo funciona la calculadora, pero dudan antes de enviar garantías. Esta duda es comprensible. La calculadora solo muestra las condiciones previstas; no explica cómo se desarrollarán los procesos reales al transferir garantías, recibir fondos, identificar áreas de riesgo, recibir alertas o completar pagos.
La página de préstamos de CoinRabbit describe el proceso como la elección de la garantía, la tasa LTV, el plazo del préstamo y la dirección de pago; la confirmación por teléfono o correo electrónico; el envío de la garantía; la recepción del préstamo; el seguimiento de la tasa de la garantía; y el reembolso de la garantía después del pago.
Un primer préstamo pequeño permite al prestatario experimentar todo el ciclo de vida antes de utilizar una tasa LTV alta o asumir una posición mayor.
No dejes que tu primer préstamo sea tu préstamo máximo.
Un alto índice LTV puede respaldar estrategias avanzadas, pero su primer préstamo debería enseñarle el funcionamiento. Comience con una cantidad pequeña para comprender la financiación, las alertas, el reembolso, la recuperación de garantías y el soporte antes de expandirse a una estructura de capital mayor.
¿Por qué la calculadora no representa el flujo de trabajo real?
La calculadora de préstamos ayuda a estimar la capacidad de endeudamiento. Sin embargo, no muestra los detalles operativos que determinan la confianza del usuario: plazos de pago, confirmación de garantías, cambios de estado en el panel de control, frecuencia de alertas y mecanismos de reembolso.
El importe del primer préstamo debe ser adecuado para el aprendizaje y no debe basarse en una ejecución perfecta ni en un mercado perfecto.
¿Qué te enseña un préstamo de prueba?
Un préstamo de prueba ayuda al prestatario a responder preguntas prácticas:
- ¿Con qué rapidez se pueden confirmar las garantías?
- ¿Cómo se muestra el estado del préstamo?
- ¿Qué alertas aparecen cuando cambian los riesgos?
- ¿Cómo funciona el pago parcial?
- ¿Cómo funciona el pago completo?
- ¿Cuándo entran en vigor las garantías después del pago?
- ¿Qué tan eficiente es el soporte técnico?
Estas cuestiones cobran mayor importancia antes de obtener un préstamo mayor, no después.
¿Por qué una alta relación LTV debería ir acompañada de una buena comprensión?
Los prestatarios que no comprendan el LTV de liquidación no deberían comenzar con el LTV inicial más alto. Los préstamos respaldados por criptomonedas con LTV altos pueden ser ventajosos, pero reducen el tiempo disponible para reaccionar ante los movimientos del mercado. Los prestatarios deben comprender primero el LTV actual, el LTV de liquidación, las alertas, el aumento automático y las opciones de pago.
¿Cuándo podrá ampliar su préstamo tras el periodo de prueba?
La expansión se vuelve más lógica una vez que el prestatario puede explicar completamente el flujo de trabajo sin basarse en suposiciones. En este punto, los ratios LTV más altos, los ratios LTV de liquidación extendidos, la garantía cruzada o el apoyo del Programa Privado pueden evaluarse como herramientas bien pensadas en lugar de características abstractas.
آلية التنفيذ
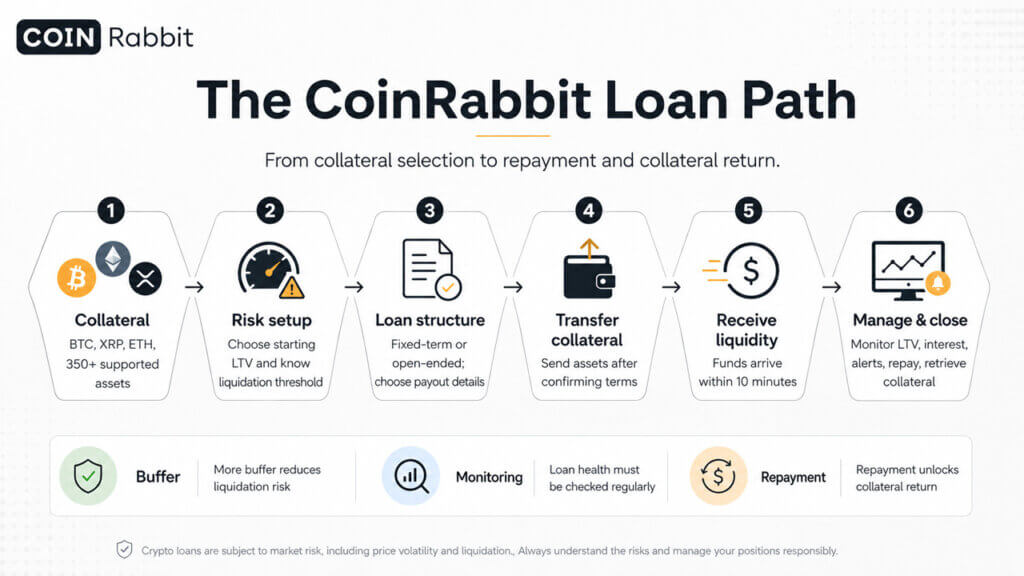
Proceso de préstamo de CoinRabbit paso a paso
El mecanismo práctico es de vital importancia, ya que los préstamos respaldados por criptomonedas combinan riesgos de mercado y de ejecución. El prestatario no solo elige un préstamo, sino que crea una posición financiera sujeta a un seguimiento constante.
La página pública de CoinRabbit desglosa el proceso en cuatro pasos principales: elegir las condiciones del préstamo, enviar la garantía y recibir los fondos en 10 minutos, usar los fondos mientras el sistema supervisa el índice de garantía y recuperar la garantía después del reembolso.
Paso 1: Elegir una garantía
¿Cómo elegir la garantía adecuada para tu préstamo de criptomonedas? El prestatario comienza seleccionando el activo que utilizará como garantía. CoinRabbit ofrece Bitcoin (BTC), XRP y ETH, además de más de 350 activos adicionales, en su página de préstamos.
La elección de la garantía no se basa únicamente en los activos del usuario; también considera la volatilidad, la confianza en el activo, la liquidez y la comodidad del prestatario al monitorear dicho activo. Un préstamo respaldado por BTC puede tener un rendimiento diferente al de uno respaldado por XRP u otras altcoins, ya que los distintos activos se mueven a velocidades, profundidades y correlaciones diferentes.
Paso 2: Determinar la relación préstamo-valor (LTV) y la relación LTV de liquidación.
¿Qué es la relación préstamo-valor (LTV) y cómo se determina? El siguiente paso es determinar la relación LTV inicial. Una LTV más baja ofrece un mayor margen de seguridad, mientras que una LTV más alta proporciona mayor liquidez. Los prestatarios deben basar su decisión en el propósito del préstamo, no solo en el monto máximo disponible.
El prestatario también debe comprender la estructura del índice de liquidación LTV (Level-Off Credit). Un préstamo que comienza con un LTV del 50 % y un umbral de liquidación del 80 % tiene un perfil de riesgo diferente al de un préstamo que comienza con un LTV del 50 % y un umbral de liquidación del 90 % o del 95 %.
Paso 3: Elija el plazo y el método de pago.
¿Cómo elegir el plazo y la forma de pago adecuados para su préstamo? CoinRabbit ofrece préstamos a plazo fijo y a plazo abierto. Sus términos y condiciones describen los préstamos a plazo abierto como préstamos flexibles sin plazo fijo, donde los intereses se acumulan diariamente hasta el reembolso total o la liquidación. Los préstamos a plazo fijo, por otro lado, tienen un plazo predeterminado y una tasa de interés fija, y deben reembolsarse en la fecha de vencimiento acordada.
El prestatario debe adaptar la estructura del préstamo al uso previsto. Un préstamo a plazo fijo puede ser adecuado para una necesidad específica a corto plazo. Un préstamo abierto puede ser adecuado para una estrategia de liquidez flexible, siempre que el prestatario supervise la acumulación de intereses y el estado del préstamo.
Paso 4: Enviar la garantía y recibir los fondos.
Pasos para enviar la garantía y recibir los fondos rápidamente. Tras seleccionar las condiciones y confirmar los detalles del pago, el prestatario envía la garantía. CoinRabbit indica que los fondos pueden recibirse en un plazo de 10 minutos tras el envío de la garantía.
Aquí es donde entra en juego el préstamo de prueba. La primera transferencia debe considerarse como una verificación de un proceso controlado, no como un movimiento de capital de máxima cuantía.
Paso 5: Seguimiento, ajuste y pago.
¿Cómo se puede supervisar y gestionar eficazmente un préstamo de criptomonedas? Una vez que el préstamo está activo, el prestatario supervisa su estado. Esto incluye el LTV actual, el LTV de liquidación, el valor de la garantía, la acumulación de intereses, las alertas de riesgo, las opciones disponibles para aumentar la garantía y las opciones de reembolso.
El reembolso cierra el ciclo. Las preguntas frecuentes de CoinRabbit indican que los préstamos a plazo fijo requieren el reembolso del capital más los intereses en el plazo acordado, y se permite el reembolso anticipado. Los préstamos abiertos pueden reembolsarse total o parcialmente en cualquier momento, y la garantía se devuelve al momento del reembolso.
Para mayor precisión legal, los prestatarios también deben leer los términos y condiciones, que establecen que la garantía transferida al servicio se convierte en un depósito y que, al momento del reembolso, el usuario recibe los activos digitales equivalentes a los proporcionados como garantía.
control efectivo
El seguimiento de los préstamos como centro de riesgos vital
Los préstamos respaldados por criptomonedas deben ser monitoreados como un centro de riesgo en tiempo real. El panel de control no es meramente una herramienta visual; es la principal ventana de operaciones del prestatario.
Para los usuarios interesados en la seguridad de la plataforma y el historial de vulnerabilidades, hemos añadido un análisis de la brecha de seguridad de Aave y su historial de explotación como recurso adicional.
La página de préstamos de CoinRabbit explica que el sistema monitorea la tasa de garantía y proporciona actualizaciones en tiempo real. También indica que los usuarios reciben alertas por correo electrónico o SMS cuando un préstamo entra en una zona de riesgo y pueden usar la función de aumento automático para incrementar la garantía automáticamente. Si bien la página puede mostrar mensajes explicativos sobre las zonas de riesgo, como una zona naranja después de una caída del 14 % en la garantía y una zona roja después de una caída del 31 %, el umbral exacto y el límite de retiro dependen del LTV de liquidación y la billetera específicos del usuario.
Relación LTV actual frente a relación LTV de liquidación
El ratio LTV actual varía según el valor de la garantía; si la garantía aumenta, el ratio LTV disminuye, y si disminuye, el ratio LTV aumenta. Por lo tanto, el prestatario debe comparar el ratio LTV actual con el ratio LTV de liquidación para determinar su solvencia restante.
Esto es especialmente importante con ratios LTV iniciales elevados. Un préstamo con un LTV del 90 % requiere un perfil de seguimiento diferente al de un préstamo con un LTV del 50 %, incluso si ambos están respaldados por el mismo activo.
¿Qué nos dicen las zonas de peligro?
Las zonas de peligro traducen las fluctuaciones del mercado en medidas concretas. Una zona segura puede no requerir ningún cambio inmediato, mientras que una zona naranja podría indicar que el prestatario necesita evaluar la necesidad de garantías adicionales o de un reembolso parcial del préstamo. Sin embargo, una zona roja debe considerarse una emergencia.
Los umbrales y procedimientos exactos dependen de las condiciones del préstamo, el activo y la configuración del panel de control, por lo que el prestatario debe consultar la página del préstamo en lugar de basarse en suposiciones generales.
¿Cómo te dan tiempo las alertas para responder?
Las alertas son valiosas porque reducen la probabilidad de que un prestatario se pierda un movimiento rápido del mercado. Sin embargo, no sustituyen la monitorización continua. Los términos de CoinRabbit establecen explícitamente que, debido a la volatilidad del mercado, puede resultar técnicamente imposible notificar a los usuarios sobre zonas de riesgo o liquidaciones, y los usuarios siguen siendo responsables de monitorizar las condiciones del mercado y el precio de la garantía.
Esta es la expectativa correcta. Las advertencias ayudan, pero no eximen al prestatario de la responsabilidad.
¿Por qué puede ser útil el aumento automático de precios durante las fluctuaciones?
La función de aumento automático está diseñada para añadir garantías automáticamente cuando el capital se acerca a la zona de riesgo. Para los prestatarios que disponen de garantías adicionales, esto puede reducir la probabilidad de que una caída repentina del tipo de interés requiera una intervención manual inmediata.
Esta función es especialmente importante para usuarios con altos índices LTV. Un prestatario con un LTV inicial del 80 % o 90 % tiene un tiempo de respuesta más corto que uno con un LTV del 50 %. El aumento automático puede alargar el tiempo de respuesta, pero esto depende de la garantía disponible, el comportamiento de los activos y las reglas de implementación de la plataforma.
Alertas y aumento automático: herramientas, no garantías.
Las alertas de riesgo pueden advertir sobre el deterioro de la posición del centro, y la función de aumento automático de garantías puede ayudar a incrementarlas automáticamente. Sin embargo, estas herramientas no eliminan el riesgo de liquidación. Los prestatarios aún necesitan un plan para añadir garantías, amortizar parte del préstamo, reducir su exposición al riesgo o cerrar el centro por completo.
Herramientas de recuperación
Recuperación de préstamos: Cómo solucionar una crisis financiera
Incluso los prestatarios disciplinados pueden verse presionados cuando los mercados fluctúan rápidamente. El proceso de recuperación de préstamos está diseñado para abordar esta realidad, brindando a los clientes grandes o con una gestión más activa mayor flexibilidad cuando una situación financiera se liquida o se complica.
La página del programa exclusivo de CoinRabbit incluye la opción de recuperación de préstamos como uno de sus servicios premium, junto con asistencia proactiva de un gestor especializado, tasas especiales, condiciones de préstamo personalizadas, garantía cruzada, transferencias bancarias directas, operaciones extrabursátiles y soporte humano las 24 horas del día, los 7 días de la semana.
¿Qué problema pretende solucionar la recuperación de préstamos?
La liquidación generalmente implica la venta de garantías para cubrir la deuda pendiente y los intereses acumulados. Los términos de CoinRabbit definen la liquidación como la venta automática de garantías para cubrir el préstamo y los intereses acumulados cuando se alcanza el precio de solicitud de margen.
La recuperación de préstamos aborda las implicaciones de ese proceso. En lugar de considerar la liquidación como el fin de la relación, la recuperación puede ayudar a un cliente elegible a restablecer o reestructurar su situación financiera cuando sea factible desde el punto de vista operativo.
Según CoinRabbit, la liquidación podría implicar la venta de garantías para cubrir la deuda pendiente.
¿Por qué es importante la recuperación durante los períodos de volatilidad?
La recuperación es importante porque la liquidación puede ocurrir en el peor momento posible del mercado. Una caída repentina podría obligar a cerrar una posición financiera poco antes de que el mercado se estabilice. Para los grandes clientes, la posibilidad de negociar la recuperación, el reembolso, la reestructuración o la recuperación financiera puede ser fundamentalmente diferente a la de un sistema totalmente automatizado que no ofrece ninguna vía de resolución de conflictos.
Esto no debe considerarse una garantía. La recuperación depende de la situación financiera, el momento oportuno, la liquidez, las acciones del cliente y los términos de CoinRabbit. El enfoque que se debe aplicar es el siguiente: la recuperación de préstamos es una función de flexibilidad y soporte, no un seguro de liquidación.
¿Cómo encaja el proceso de recuperación con el programa específico?
La recuperación de préstamos encaja perfectamente con el Programa Privado, ya que las grandes carteras suelen requerir comunicación directa, una gestión más ágil y un procesamiento especializado. CoinRabbit ofrece el Programa Privado como un servicio exclusivo para clientes con un capital superior a 500 000 dólares, destacando el apoyo de un gestor especializado, soluciones personalizadas, una gestión de riesgos conservadora y servicios de primera calidad.
Este planteamiento es importante. La recuperación no es un botón para usuarios comunes, sino que forma parte de una estructura de apoyo más amplia para clientes que gestionan grandes capitales.
¿Qué deberían aclarar los usuarios antes de confiar en ello?
- ¿Cuáles son los importes de los préstamos o los niveles de cartera que pueden optar a ellos?
- ¿Qué ocurre inmediatamente después de la liquidación?
- ¿Con qué rapidez reacciona el cliente?
- ¿Qué pago o garantía se requiere?
- ¿Cuáles son los bienes elegibles?
- ¿Existen condiciones de mercado en las que no se ofrezcan reembolsos?
- ¿El proceso de recuperación se gestiona manualmente a través del servicio de soporte o a través del panel de control?
La recuperación es una capa de apoyo, no un sustituto de la gestión de riesgos.
La recuperación de préstamos puede ayudar a los grandes clientes a recuperarse o reestructurar una situación financiera difícil, siempre que sea posible. No debe considerarse una protección contra opciones de LTV desfavorables. Los prestatarios siguen necesitando un plan conservador, alertas, márgenes de garantía y opciones de pago antes de que surja el estrés financiero.
Exhibición de billetera
Garantía cruzada y gestión de cartera como una única unidad de riesgo.
La garantía cruzada es uno de los mecanismos avanzados más importantes de esta guía, ya que resuelve un problema real de gestión de cartera. Un prestatario con múltiples activos probablemente no quiera gestionar cinco préstamos, cinco fondos de garantía y cinco paneles de control de riesgo distintos. Esta estructura resulta fragmentada, especialmente para los usuarios que poseen Bitcoin (BTC), Ethereum (ETH), XRP, Solana (SOL) y otras criptomonedas alternativas simultáneamente.
La página del Programa Privado de CoinRabbit destaca la flexibilidad de la billetera mediante el depósito en garantía cruzado y afirma que su enfoque personalizado se adapta a las necesidades del cliente: "Encontramos o desarrollamos las mejores soluciones, y así es como se configura nuestra hoja de ruta".
El diagrama adjunto también explica el proceso de desarrollo de esta función: cuando los clientes comenzaron a gestionar carteras diversificadas con múltiples activos, la gestión de préstamos por separado se volvió ineficiente y el seguimiento del riesgo, fragmentado. Un cliente solicitó un sistema unificado con ratio LTV y monitorización del riesgo en toda la cartera, y CoinRabbit incorporó esta necesidad a su plan de desarrollo.
¿Por qué los préstamos separados pueden dividir el riesgo?
En los préstamos aislados, cada activo tiene su propia garantía, saldo pendiente, ratio préstamo-valor (LTV) y límite de liquidación. Esto puede ser sencillo para un solo activo, pero se vuelve más difícil de gestionar cuando un prestatario tiene múltiples activos y múltiples propósitos de préstamo.
Un prestatario podría tener un préstamo respaldado por Bitcoin, uno respaldado por XRP y uno respaldado por Ethereum. Si cada uno se evalúa por separado, una posición podría verse comprometida incluso si la cartera general se mantiene sólida. El prestatario debe supervisar cada préstamo de forma independiente, lo que complica la gestión de riesgos desde el punto de vista operativo.
¿Cómo funciona el ratio LTV a nivel de cartera?
En un acuerdo de garantía cruzada, varios activos se valoran conjuntamente como una base de garantía unificada. La cartera se mide utilizando una única fórmula agregada:
نسبة LTV للمحفظة = إجمالي رصيد القرض ÷ إجمالي قيمة الضمان
por ejemplo:
- Valor de la garantía en Bitcoin: $100,000
- Valor de la garantía en Ethereum: $50,000
- Valor garantizado de XRP: $50,000
- Valor total de la garantía: $200,000
- Saldo del préstamo: $100,000
- Ratio LTV de la cartera: 50%
Si el valor de XRP cae mientras que Bitcoin se mantiene estable o sube, la relación préstamo-valor (LTV) general de la cartera podría ser más saludable que si el préstamo de XRP se gestionara de forma aislada. El interés no es una solución mágica de diversificación, sino más bien una visión más clara y unificada del riesgo.
¿Por qué las garantías diversificadas pueden mejorar la estabilidad?
Las garantías cruzadas pueden mejorar la estabilidad del riesgo cuando los activos no se mueven en la misma dirección ni a la misma velocidad. Un conjunto diversificado de garantías puede absorber la debilidad de un activo si otros activos mantienen o aumentan su valor.
Esto puede reducir la fragmentación y facilitar la gestión de riesgos. Además, puede hacer que el panel de control sea más útil, ya que el prestatario visualiza la exposición a nivel de cartera, en lugar de en componentes de préstamos individuales.
Los matices del riesgo son importantes. Las criptomonedas pueden presentar una alta correlación durante las ventas masivas. BTC, ETH, XRP, SOL y las altcoins pueden depreciarse simultáneamente durante periodos de tensión en el mercado. Las garantías cruzadas pueden mejorar la supervisión y aumentar la estabilidad en ciertas circunstancias, pero no garantizan la protección contra la liquidación.
| la estructura | ¿Cómo se miden los riesgos? | الفائدة الرئيسية |
|---|---|---|
| préstamos aislados | Cada préstamo tiene su propia garantía y tasa de préstamo sobre el valor del préstamo (LTV). | Sencillo, pero fragmentado |
| Cartera con seguridad cruzada | El saldo total del préstamo se compara con el valor total de la garantía. | Una visión unificada del riesgo y una supervisión de cartera potencialmente más estable. |
| Establecer un programa especial | La estructura de la cartera se puede personalizar con el apoyo de un gestor. | Más adecuado para estrategias de capital grandes o complejas. |
La diversificación ayuda, pero la interdependencia de las criptomonedas podría aumentar.
Las garantías cruzadas pueden facilitar el seguimiento del riesgo y mejorar la estabilidad cuando los activos presentan comportamientos dispares. Sin embargo, no garantizan la protección durante las grandes caídas del mercado, cuando los principales criptoactivos pueden depreciarse simultáneamente.
La demanda del cliente se ha convertido en la infraestructura del producto.
Este es también un ejemplo útil del posicionamiento personalizado de CoinRabbit. Esta función no se diseñó como una mejora general del panel de control, sino que surgió de una necesidad del cliente: diversos prestatarios querían una visión unificada de su capital, riesgo y garantías.
Esta es la diferencia entre un producto diseñado exclusivamente para transacciones aisladas y una plataforma centrada en la gestión de capital a largo plazo. Cuanto más compleja sea la cartera, más importante será la interfaz de riesgo.
Ruta de expansión
La evolución de los préstamos respaldados por criptomonedas: desde préstamos piloto hasta estrategias con alto LTV y programas especiales.
El camino óptimo no comienza con un salto de la mera curiosidad al máximo aprovechamiento. El camino más seguro es gradual:
- Utilice un préstamo de prueba para comprender el funcionamiento.
- Utilice un préstamo real para implementar la estrategia.
- No utilice una relación préstamo-valor (LTV) elevada a menos que el prestatario comprenda los controles de riesgo.
- Utilice garantías cruzadas cuando sea necesario gestionar varios activos como una única unidad de riesgo.
- Utilice el Programa Privado cuando el tamaño o la complejidad del capital requieran apoyo especializado.
Si bien la asistencia humana las 24 horas del día, los 7 días de la semana, es una característica estándar disponible para todos los clientes, el Programa Privado está dirigido a aquellos con un capital superior a 500,000 dólares estadounidenses y ofrece beneficios exclusivos que incluyen asistencia de un gestor privado, tasas especiales, condiciones de préstamo personalizadas, reembolsos de préstamos, garantías cruzadas, transferencias bancarias directas y operaciones extrabursátiles.
Aprende cómo funciona el sistema mediante un préstamo de prueba.
El objetivo de un préstamo de prueba es generar confianza en el sistema. Permite aprender cómo funciona el panel de control, cómo se reciben las alertas, el proceso de reembolso y cómo responde el servicio de asistencia. El préstamo debe ser lo suficientemente pequeño como para que el usuario pueda concentrarse en aprender en lugar de preocuparse por una situación financiera importante.
Cómo implementar tu estrategia financiera utilizando un préstamo real.
Un préstamo real es la etapa en la que el prestatario aplica la lógica de comprar, pedir prestado y morir con un objetivo claro. Este objetivo puede ser una compra, cubrir gastos comerciales, una oportunidad de inversión o un ajuste de cartera. En esta etapa, el prestatario debe comprender el índice LTV, el índice LTV de liquidación, la acumulación de intereses, el plazo de reembolso y el rendimiento de la garantía.
Cómo aumentar la eficiencia del capital con préstamos de alto LTV
Un préstamo con un alto índice LTV representa una etapa de eficiencia de capital. Permite al prestatario acceder a una mayor parte del valor de la garantía sin necesidad de venderla, pero también requiere un seguimiento más estricto. En esta etapa, el índice LTV actual, el índice LTV de liquidación, las alertas, la función de aumento automático y la capacidad de respuesta se vuelven cruciales.
Cómo elegir la relación LTV adecuada para la velocidad de respuesta ante el riesgo
Un prestatario que revisa su panel de control diariamente, utiliza alertas y dispone de garantías de respaldo puede gestionar un perfil de riesgo diferente al de alguien que busca un préstamo pasivo. Un ratio LTV más alto exige una toma de decisiones más rápida.
Gestione su cartera de manera eficiente mediante préstamos con garantía cruzada.
Las estructuras de garantía cruzada cobran importancia cuando la multiplicidad de activos y préstamos genera riesgos fragmentados. En lugar de gestionar cada garantía individualmente, el prestatario supervisa el ratio LTV (Loan-to-Value) de toda la cartera y la exposición al riesgo general.
Esto resulta especialmente útil para inversores avanzados que ya piensan en términos de asignación de capital en lugar de endeudarse con un solo activo como garantía.
Personaliza la estructura de tu préstamo con el Programa Privado.
El Programa Privado es una capa de expansión exclusiva para clientes de alto patrimonio. Está diseñado para clientes con mayor capital, carteras de inversión más complejas o necesidades de soporte que van más allá del flujo estándar del panel de control.
Para estos usuarios, el valor no reside solo en un préstamo. Reside en la posibilidad de analizar condiciones de préstamo personalizadas, opciones de reembolso, estructuras de garantía cruzada, comunicación directa y objetivos y solicitudes de gestión de capital más amplios con un gestor especializado.
LTV máximo del 90 % (Página de préstamos de CoinRabbit) Rango de LTV del 80 % al 95 % (Página de préstamos de CoinRabbit) Velocidad de financiación de 10 minutos (Instantánea de mayo de 2026) Más de 350 activos admitidos como garantía (Página de préstamos de CoinRabbit) Sin refinanciación (Página de préstamos de CoinRabbit) Programa privado con umbral de capital de más de 500 000 $ (Página del programa privado de CoinRabbit)
Aquí proporcionamos respuestas técnicas en profundidad sobre los mecanismos de los préstamos respaldados por criptomonedas y cómo los actores clave en el mercado de monedas digitales pueden aprovechar estos complejos instrumentos financieros para preservar y aumentar su capital dentro del marco de organizaciones autónomas descentralizadas.
Preguntas frecuentes sobre préstamos respaldados por criptomonedas
¿Cuál es el primer paso para obtener un préstamo garantizado con criptomonedas?
El primer paso es definir el plan de capital. Antes de elegir el monto del préstamo, el prestatario debe saber por qué necesita la liquidez, qué criptomonedas desea mantener, cuánto tiempo espera que el préstamo permanezca abierto y cómo actuará si el valor de la garantía disminuye.
¿Qué significa el ratio LTV en un préstamo respaldado por criptomonedas?
La relación préstamo-valor (LTV) es la relación entre el monto del préstamo y el valor de la garantía. Por ejemplo, un préstamo de $5,000 con una garantía de $10,000 tiene una LTV del 50%. Según CoinRabbit, la LTV se define como la relación entre el monto del préstamo y el valor de la garantía, y se indica que una LTV más alta proporciona más fondos, pero también aumenta el riesgo de requerimientos de margen o liquidación.
¿Por qué CoinRabbit ofrece una tasa LTV de hasta el 90%?
Un ratio LTV más alto ofrece a los prestatarios mayor flexibilidad de capital que la misma base de garantía. Esto puede respaldar estrategias de compra, préstamo y venta, donde el usuario busca obtener liquidez sin vender el activo subyacente. Sin embargo, debe usarse con precaución, ya que un ratio LTV más alto reduce el margen para fluctuaciones negativas del precio.
¿Es mejor un ratio LTV más alto?
No siempre es necesario. Un ratio LTV más alto mejora la liquidez, mientras que un ratio LTV más bajo proporciona un mayor margen de seguridad. La elección correcta depende de la volatilidad de la garantía, el plan de amortización, la tolerancia al riesgo, el plazo del préstamo y la capacidad del prestatario para supervisar activamente la situación.
¿Cuál es la relación LTV para la filtración?
El LTV (Valor de Liquidación) es el umbral a partir del cual un préstamo puede liquidarse si el valor de la garantía cae por debajo de dicho umbral. Según los términos de CoinRabbit, el umbral de liquidación se define como una llamada de margen y la liquidación como la venta automática de la garantía para cubrir el préstamo y los intereses acumulados cuando el valor de la garantía resulta insuficiente.
¿Cuál es la diferencia entre una tasa de filtrado LTV del 80% y del 90% al 95%?
Un ratio LTV de liquidación más alto significa que la garantía puede depreciarse aún más antes de que la posición alcance el umbral de liquidación, suponiendo el mismo ratio LTV inicial. Por ejemplo, un préstamo de 5,000 dólares con una garantía de 10 000 dólares alcanza un umbral de liquidación del 80 % cuando la garantía se valora en aproximadamente 6,250 dólares, un umbral del 90 % cuando el valor es de aproximadamente 5,556 dólares y un umbral del 95 % cuando el valor es de aproximadamente 5,263 dólares. Esto proporciona mayor margen de maniobra, pero no elimina el riesgo de liquidación.
¿Cómo funciona la garantía cruzada?
La garantía cruzada consiste en la valoración de múltiples activos como garantía para formar una única base consolidada. En lugar de realizar un seguimiento individual de cada préstamo, el prestatario puede monitorear el índice LTV de toda la cartera, que se calcula dividiendo el saldo total de los préstamos entre el valor total de las garantías. Esto simplifica la gestión de riesgos en carteras diversificadas.
¿La garantía cruzada elimina el riesgo de liquidación?
No. Las garantías cruzadas pueden mejorar la visibilidad del riesgo y estabilizar una cartera cuando los activos se comportan de forma diferente, pero no protegen contra las caídas generalizadas del mercado. Durante periodos de gran tensión en el mercado, los criptoactivos pueden presentar una alta correlación.
¿Qué es la recuperación de préstamos?
La recuperación de préstamos es una opción respaldada por el programa de apoyo, diseñada para ayudar a los clientes elegibles a recuperar o reestructurar su posición tras una liquidación o una situación de estrés extremo, cuando esté disponible. CoinRabbit incluye la recuperación de préstamos como un servicio dentro de su Programa Privado, pero los prestatarios deben aclarar los requisitos de elegibilidad, los pasos operativos, el cronograma y las condiciones de pago antes de utilizarlo.
¿Debería empezar con un préstamo de prueba antes de usar una tasa LTV alta?
Sí, este es el enfoque más disciplinado. Un préstamo demo ayuda a los usuarios a comprender el proceso de transferencia de garantías, financiación, monitorización del panel de control, alertas, reembolso y devolución de la garantía antes de comprometerse con una gran inversión de capital o elegir una tasa LTV más alta.
¿Puedo pagar por adelantado?
Las preguntas frecuentes generales de CoinRabbit indican que los préstamos a plazo fijo permiten el reembolso anticipado, mientras que los préstamos abiertos pueden reembolsarse total o parcialmente en cualquier momento. Los prestatarios deben revisar
Siguiente paso: Entender los préstamos respaldados por criptomonedas.
Las ventajas de un préstamo respaldado por criptomonedas aumentan cuando el prestatario comprende a fondo su estructura antes de ampliarlo. El LTV (relación préstamo-valor) determina la liquidez que se puede liberar, mientras que el LTV (relación liquidación-valor) determina el nivel de riesgo que podría llevar a la liquidación de la garantía. Las alertas, las funciones de incremento automático y las herramientas de reembolso ayudan a gestionar el riesgo, pero no sustituyen la disciplina del prestatario. La recuperación del préstamo y las garantías cruzadas pueden aportar flexibilidad a carteras más grandes o complejas, siempre que el prestatario sepa cómo utilizar estas herramientas.
La estrategia de comprar, pedir prestado y morir no implica endeudarse a ciegas, sino que busca mantener la exposición a los activos al tiempo que se aumenta la flexibilidad del capital. Esto solo se logra cuando el préstamo se estructura, supervisa y amplía cuidadosamente.

Los comentarios están cerrados.