¿Por qué los poseedores de criptomonedas prefieren pedir préstamos utilizando sus activos como garantía en lugar de venderlos?

Las cosas más importantes que necesitas saber
- Los préstamos respaldados por criptomonedas permiten a los poseedores satisfacer sus necesidades inmediatas de liquidez sin vender sus activos subyacentes, preservando así su exposición a futuras subidas de precios y evitando posibles implicaciones fiscales.
- El endeudamiento con criptomonedas como garantía es una estrategia avanzada de gestión de capital adoptada por inversores a largo plazo, personas con alto patrimonio y fundadores, con el objetivo de preservar los activos subyacentes como parte de sus balances en lugar de simplemente operar con ellos.
- Obtener préstamos con criptomonedas como garantía requiere una gestión activa del riesgo y un conocimiento profundo de la relación préstamo-valor (LTV) y los mecanismos de liquidación, ya que implica costes de financiación, riesgos de volatilidad de la garantía y riesgo de contraparte.
Descargo de responsabilidad
La información contenida en este artículo tiene fines educativos e informativos únicamente y no debe interpretarse como asesoramiento financiero, legal o fiscal.
una introducción
Los poseedores de criptomonedas a largo plazo pueden enfrentarse a obligaciones a corto plazo. Una factura de impuestos elevada, la compra de una propiedad, las necesidades de capital circulante, el reequilibrio de la cartera o una nueva oportunidad de inversión pueden generar necesidades de liquidez mucho antes de que cambien las convicciones sobre BTC , ETH , XRP o SOL.
Este es el verdadero marco de esta guía. No se trata principalmente de deuda minorista, sino más bien de asignación de capital. Una vez que la posición adquiere valor, la pregunta cambia de "¿Debería solicitar un préstamo?" a "¿Cuál es la forma menos perjudicial de satisfacer la necesidad de liquidez sin comprometer la base de activos subyacente?".
En las jurisdicciones donde la declaración de impuestos está vinculada a las ventas, intercambios u otras transacciones, separar la decisión de liquidez de la de salida puede ser aún más importante. Esto no convierte el endeudamiento en una laguna legal ni en un sustituto del asesoramiento fiscal . Más bien, ayuda a explicar por qué muchos inversores a largo plazo consideran la venta y la liquidación como dos decisiones independientes.
Qué abarca esta guía
- ¿Por qué los inversores experimentados suelen separar las decisiones de liquidez de las decisiones de venta?
- Por qué una venta puede resultar más cara de lo que parece en un principio desde la perspectiva de la cartera de inversiones.
- ¿Cómo puede el endeudamiento garantizado mantener la exposición a los activos al tiempo que proporciona liquidez opcional?
- ¿Cuáles son los riesgos, los controles y las cuestiones de gobernanza que importan antes? Utilizar criptomonedas como garantía.
- Cómo pensar sobre MonedaConejo Como ejemplo dentro de esta categoría.
¿A quién va dirigida esta guía?
- Lectores promedio de criptomonedas que van más allá del marco minorista tradicional.
- Inversores a largo plazo que poseen múltiples divisas y gestionan posiciones valiosas.
- Dirigido a fundadores, gestores y lectores interesados en la gestión financiera que estén reflexionando sobre la eficiencia del capital.
- Lectores que se centran en mantener la exposición al potencial alcista al tiempo que mejoran la flexibilidad de liquidez.
La verdadera pregunta no es "¿Debería vender criptomonedas?", sino "¿Cómo puedo mantener la liquidez sin comprometer mi cartera principal?".
La mayoría de la gente empieza por plantearse la pregunta equivocada, preguntándose si endeudarse es una buena idea en general. Pero los inversores a largo plazo suelen hacerse una pregunta más precisa y útil: ¿De verdad quiero vender este activo ahora?
Esta distinción es importante porque vender no es simplemente una transacción en efectivo; es un evento que impacta su exposición al mercado. Una vez que se vende un activo, desaparece la oportunidad de obtener ganancias futuras. Reconstruir una posición posteriormente puede parecer sencillo en teoría, pero en la práctica, a menudo implica recomprar a un precio más bajo, entrar demasiado tarde o no entrar en absoluto.
Cuando la creencia en la importancia de un activo se mantiene firme, el verdadero problema no suele ser el valor percibido en sí, sino la liquidez. El activo puede seguir funcionando como una inversión a largo plazo, pero no satisface las necesidades inmediatas de efectivo. Es aquí donde el endeudamiento entra en juego para cubrir esta brecha.
Para los lectores que gestionan grandes carteras de capital, esta brecha adquiere una importancia estratégica. La cuestión no es si el efectivo es útil, sino si vender un activo de reserva clave es la forma correcta de adquirirlo.
Esto es liquidez garantizada, no capital gratuito.
Un préstamo respaldado por criptomonedas puede mantener su exposición al mercado, pero conlleva costos de financiación , volatilidad de la garantía, riesgos de liquidación y riesgo de contraparte. El punto de partida adecuado no es "¿Qué tan rápido puedo obtener un préstamo?", sino más bien "¿Es este caso de uso de liquidez lo suficientemente importante como para justificar el uso de un activo volátil como garantía?".
¿Cómo ven los inversores experimentados y los gestores de tesorería la decisión de endeudarse?
A medida que aumentan las posiciones de inversión, el marco de toma de decisiones cambia. La tenencia de activos subyacentes deja de ser una simple actividad comercial y se convierte en capital estratégico, más parecido a un activo de reserva, parte de una cartera de tesorería o un recurso dentro del balance.
Por este motivo, la mentalidad de las personas con alto patrimonio, los fundadores, las oficinas familiares y los equipos de tesorería suele coincidir. No solo se preguntan cómo generar ingresos a partir de un activo, sino que también buscan mantener su exposición al mercado, preservar sus opciones y cumplir con sus obligaciones sin alterar la asignación de activos a largo plazo.
Las finanzas tradicionales han aplicado este concepto desde hace mucho tiempo, utilizando garantías sólidas. Las líneas de crédito respaldadas por valores, los préstamos hipotecarios y otras formas de financiación con garantía de activos siguen el mismo principio básico: solo venda el activo si realmente desea desprenderse de él. Utilice el crédito de forma selectiva cuando el activo en sí mismo aún conserve un valor estratégico.
Cada vez más, las criptomonedas se evalúan desde la misma perspectiva. Esto no significa que todos los poseedores deban endeudarse, sino que, una vez que los activos digitales se consideran capital, el debate pasa naturalmente de la "negociación" a la "gestión de capital".
¿Por qué una venta se considera un evento de asignación de capital y no simplemente un evento de efectivo?
Vender resuelve el problema inmediato de flujo de caja, pero también altera la cartera de inversiones futura. Esto puede pasarse por alto fácilmente cuando la necesidad de efectivo parece urgente.
Vender reduce la exposición, puede generar una obligación de informar o posibles consecuencias fiscales o de declaración de valores, según la jurisdicción, y requiere una segunda decisión sobre si, cuándo y cómo volver a entrar en la posición. Para los inversores a largo plazo, la decisión de volver a entrar suele ser más difícil que la venta inicial.
El préstamo modifica el curso de la transacción en lugar de finalizarla. En vez de convertir el activo en efectivo mediante su venta, el titular lo convierte en garantía y recibe efectivo a cambio.
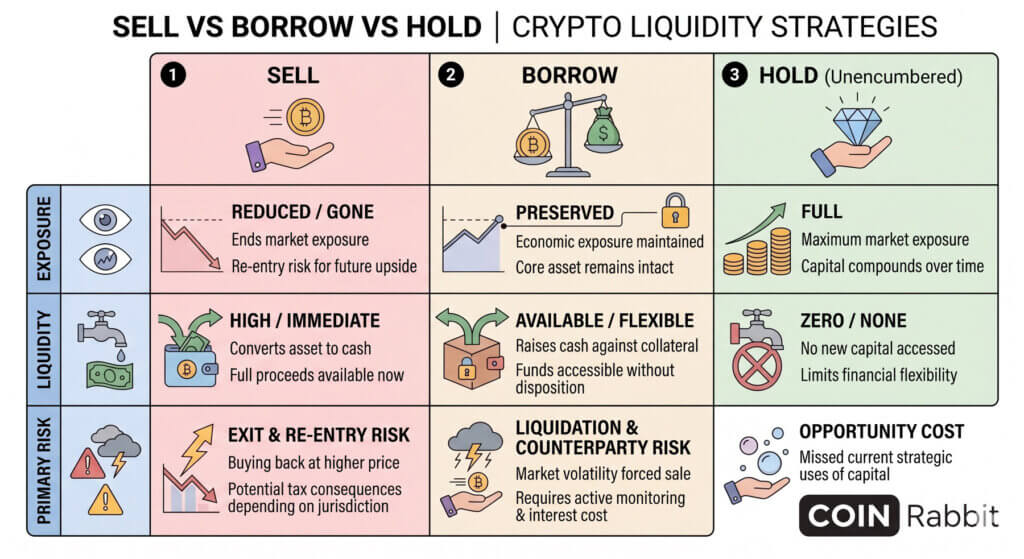
Vender, pedir prestado o mantener: comparación de estrategias
| Acción | Resultado de la cartera | Intercambio principal |
|---|---|---|
| Venta de parte de los activos principales | Liquidez inmediata, baja exposición | Riesgos de salida, riesgos de reingreso, posibles consecuencias fiscales/de declaración según la jurisdicción. |
| Préstamos con garantía de activos | Liquidez manteniendo la exposición económica | Costes de intereses, riesgos de liquidación, riesgos de contraparte, seguimiento activo |
| Poseer activos libres de cargas | Exposición total, sin complicaciones adicionales. | No hay nueva liquidez |
Desde esta perspectiva, vender rara vez es simplemente una decisión de financiación. Es una decisión de asignación de capital con consecuencias para la cartera que pueden ir mucho más allá de la necesidad inicial de efectivo.
¿Por qué los préstamos garantizados son una opción estratégica para preservar el capital en el mercado de las criptomonedas?
Un préstamo con garantía de activos se convierte en una opción lógica cuando el supuesto subyacente del activo permanece constante, pero la necesidad de liquidez no puede posponerse.
Para algunos inversores, esto podría significar saldar una factura importante sin tener que liquidar una posición de inversión concentrada a largo plazo. Para otros, podría significar financiar el capital circulante, iniciar una nueva asignación o crear una reserva de efectivo manteniendo una sólida base de activos subyacentes. El atractivo reside no solo en la oferta en sí, sino también en la flexibilidad y las opciones disponibles.
Desde la perspectiva de la gestión de capital, el atractivo reside en la eficiencia de la garantía. El inversor convierte el valor de su balance en efectivo disponible sin deshacerse inmediatamente del activo de reserva. En este sentido, los préstamos respaldados por criptomonedas se asemejan más a la financiación garantizada que a la deuda de consumo sin garantía.
Por este motivo, tampoco conviene idealizar esta estrategia. El endeudamiento no elimina el riesgo a la baja; simplemente lo transfiere. En lugar de obtener una salida inmediata, el prestatario acepta el coste de la financiación y las obligaciones de gestión de riesgos a cambio de mantener su exposición al activo.
¿Por qué se repite el dicho "compra, pide prestado, muere" en las estrategias de inversión a largo plazo?
Esta frase ganó popularidad porque resume un instinto fundamental en la gestión de capitales de forma concisa y fácil de recordar. En términos más formales, la idea es simple: acumular un activo escaso, evitar gastos innecesarios, cubrir las necesidades de liquidez mediante préstamos garantizados cuando sea necesario y permitir que la posición subyacente crezca con el tiempo.
Este marco conceptual resulta más atractivo para los inversores que piensan a largo plazo, en lugar de en periodos trimestrales. Para los gestores de patrimonio privado, los fundadores, las oficinas familiares y los inversores a largo plazo, el objetivo suele ser una exposición sostenida a los activos, no la generación continua de beneficios.
A medida que crece el capital, la mentalidad cambia de "¿Cuánto puedo gastar de este activo?" a "¿Cómo puedo gestionar este activo sin agotarlo?". Por eso, esta estrategia suele aparecer en conversaciones sobre patrimonio intergeneracional, flexibilidad financiera y gestión a largo plazo.
Nada de esto convierte este enfoque en universal. Simplemente explica por qué vender puede parecer la opción más costosa incluso antes de que el mercado demuestre si este instinto es correcto.
Lo que los prestatarios deben comprender antes de usar criptomonedas como garantía.
Antes de solicitar un préstamo utilizando criptomonedas como garantía, conviene evaluar más que solo una tasa de interés atractiva o promesas de financiación rápida. Es fundamental comprender las condiciones de la garantía, la política de relación préstamo-valor (LTV), los mecanismos de liquidación, la custodia, el modelo de reservas, la estructura legal y los tiempos de respuesta operativa.
Esto se debe a que los préstamos con criptomonedas como garantía no son un producto de conveniencia pasiva, sino una posición de riesgo gestionada activamente. El prestatario compromete un activo volátil y confía en la plataforma y en su propia disciplina personal para mantener la integridad de su posición financiera.
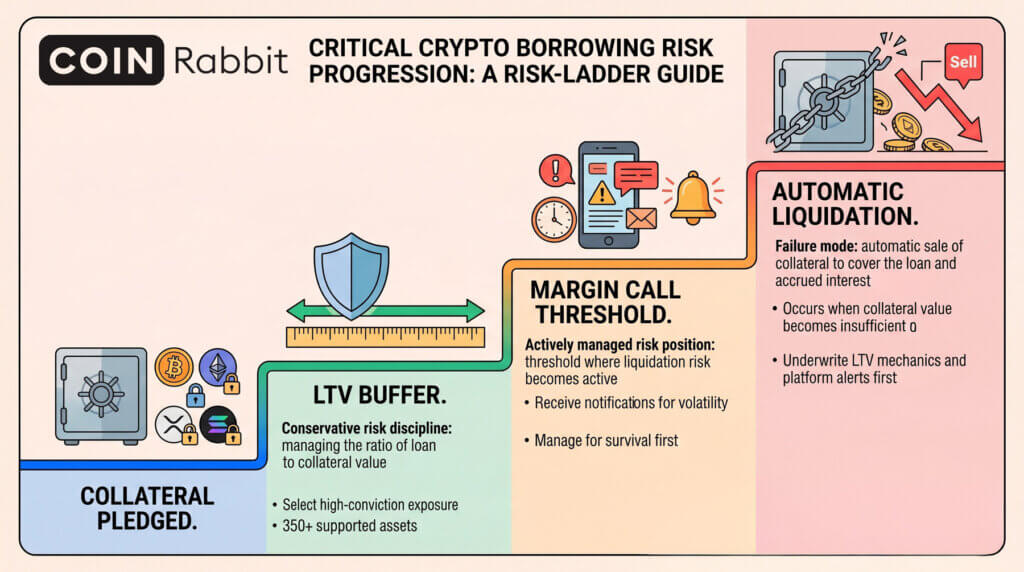
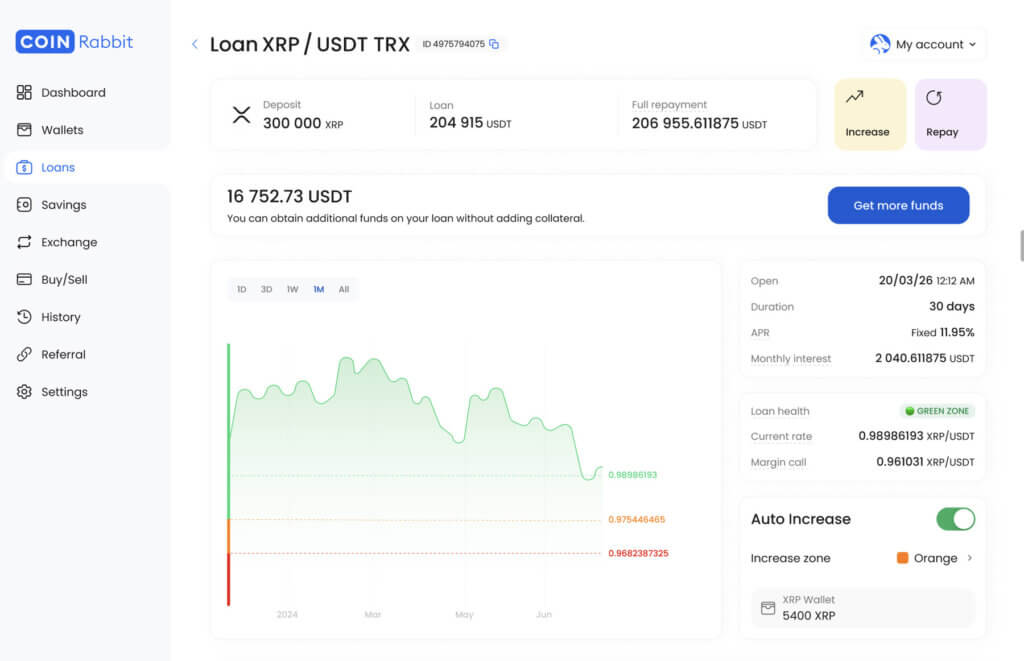
En CoinRabbit , al igual que en esta categoría en general, la relación préstamo-valor (LTV) se refiere a la proporción entre el monto del préstamo y el valor de la garantía. El margen de garantía es el umbral que activa la liquidación. La liquidación consiste en la venta automática de la garantía para cubrir el préstamo y los intereses acumulados cuando el valor de la garantía resulta insuficiente. Estos mecanismos no son meras notas a pie de página; son fundamentales para la estructura del producto.
Evalúe los escenarios de falla antes de dejarse llevar por las ventajas.
La cuestión crucial no es si la plataforma puede proporcionar financiación rápidamente, sino qué sucede cuando la volatilidad se dispara. Los prestatarios necesitan saber cómo funcionan las alertas, con qué rapidez se puede aumentar la garantía, si esta se puede reutilizar, quién controla la custodia y qué derechos legales se aplican si la situación financiera se deteriora.
En esta categoría, la disciplina más importante es mantener un fondo de reserva. Un ratio LTV más alto puede aumentar la liquidez inmediata, pero también reduce el tiempo disponible para actuar si los precios se mueven en contra del valor. Los prestatarios serios gestionan el riesgo priorizando la supervivencia y, en segundo lugar, la eficiencia.
Modelo de servicio
Las plataformas de préstamos gestionados, como CoinRabbit, son un actor clave en el mercado de préstamos con criptomonedas.
A nivel de categoría, los prestamistas centralizados atraen a prestatarios que valoran el servicio, la rapidez y una asistencia operativa clara, así como el acceso a crédito con garantía. Si bien DeFi ofrece transparencia y ejecución descentralizada, requiere que el cliente gestione las operaciones de la billetera, las interacciones en la cadena de bloques, la lógica de liquidación y los controles de riesgo autorregulados en tiempo real. Algunos prestatarios prefieren este enfoque, mientras que otros optan por un modelo de servicio gestionado.
Este es el contexto en el que opera CoinRabbit. El marco más sólido no es "aquí tienes un lugar para obtener un préstamo", sino más bien "este es un ejemplo de un prestamista gestionado y orientado al servicio que opera dentro de la categoría de liquidez respaldada por criptomonedas".
Este posicionamiento se evidencia en el propio lenguaje de la empresa. CoinRabbit se describe a sí misma como una plataforma de gestión de activos de criptomonedas, afirmando que ofrece custodia segura desde 2020. Promociona un Programa Privado para clientes con más de 500,000 dólares de capital, haciendo hincapié en la custodia total de los activos, la no reutilización de garantías, el almacenamiento en frío con múltiples firmas y la asistencia humana las 24 horas del día, los 7 días de la semana. Su página de préstamos presenta el producto como una forma de acceder a liquidez sin necesidad de vender activos, indicando que la financiación puede completarse en aproximadamente 10 minutos y que los prestatarios pueden utilizar más de 350 activos respaldados como garantía.
Modelo de reserva del 100% | Página principal de CoinRabbit | Reutilización de custodia cero | Página de préstamos de CoinRabbit | Carteras frías con acceso multifirma | Modo de custodia | Página principal de CoinRabbit | Programa privado para usuarios con más de 500,000 $ de capital | Página principal de CoinRabbit | Soporte humano 24/7 | Página principal de CoinRabbit | Más de 1.45 millones de $ en activos de préstamo | Página de préstamos de CoinRabbit | Velocidad de financiación aproximada de 10 minutos | Página de préstamos de CoinRabbit | Más de 350 activos compatibles | Página de préstamos de CoinRabbit
Respuestas prácticas
preguntas comunes
¿Cuándo tiene más sentido pedir prestado con criptomonedas como garantía que venderlas?
Esta opción suele ser más conveniente cuando el propietario desea mantener la exposición al activo, pero sus necesidades de liquidez son urgentes. En este caso, vender y generar efectivo son dos decisiones distintas. El endeudamiento permite mantener una posición a largo plazo y, al mismo tiempo, cubrir las necesidades de financiación a corto plazo, siempre que el prestatario se sienta cómodo con el riesgo adicional y la carga de supervisión.
¿Quiénes son las personas que suelen utilizar esta estrategia?
No se trata solo de grandes inversores; la lógica suele volverse más clara a medida que aumenta el tamaño, el enfoque y la sensibilidad fiscal de la posición. Los inversores a largo plazo, los fundadores, los operadores, las personas con alto patrimonio y los gestores de activos centrados en la tesorería suelen pensar de esta manera porque gestionan capital, no solo buscan flujos de efectivo a corto plazo.
¿Realmente el endeudamiento protege contra posibles aumentos de precios?
Desde el punto de vista económico, este es el principal atractivo. El prestatario obtiene liquidez manteniendo la exposición al activo subyacente en lugar de venderlo por completo. Sin embargo, esta exposición solo se mantiene si la posición permanece intacta y se evita la liquidación.
¿Se trata principalmente de una estrategia fiscal?
Se entiende mejor como una estrategia para gestionar la liquidez y el capital. El tratamiento fiscal es uno de los motivos por los que algunos tenedores prefieren no vender activos que se han revalorizado, pero la decisión fundamental radica en mantener la exposición y evitar enajenaciones innecesarias. Las consecuencias fiscales reales dependen de la jurisdicción, las circunstancias específicas y la situación del préstamo.
¿Cuáles son los principales riesgos que deben evaluarse antes de solicitar un préstamo?
Los principales riesgos incluyen la volatilidad de las garantías, la variación de la relación préstamo-valor (LTV), los mecanismos de liquidación, el riesgo de contraparte, la custodia y la estructura legal. Los prestatarios también deben comprender si la plataforma reutiliza las garantías, con qué rapidez notifica a los usuarios cuando aumentan los riesgos y qué tipo de asistencia está disponible durante las fluctuaciones bruscas del mercado.
¿Hasta qué punto es conservador el prestatario al tratar con la relación préstamo-valor (LTV)?
En general, las estructuras más conservadoras ofrecen mayor margen de maniobra que la capacidad máxima de endeudamiento. Un ratio préstamo-valor (LTV) más elevado puede mejorar la liquidez inmediata, pero reduce el margen de error en mercados volátiles. Los prestatarios preocupados por la preservación del capital suelen priorizar la flexibilidad sobre la eficiencia.
¿Se trata de una estrategia de "configurar y olvidarse"?
No. Los préstamos respaldados por criptomonedas funcionan mejor cuando se supervisan activamente. Incluso los prestatarios solventes pueden tener problemas si tratan una posición de garantía volátil como una gestión pasiva de efectivo.
¿Qué distingue un sistema de préstamos disciplinado de uno frágil?
Una estructura bien definida combina un caso de uso de liquidez claro con un dimensionamiento conservador, márgenes de garantía adecuados y una plataforma que explique sus procesos de custodia, reserva y liquidación, y que brinde soporte a sus prestatarios. La selección de la plataforma no es una decisión secundaria en este ámbito; forma parte del riesgo en sí.

Los comentarios están cerrados.