
Las cosas más importantes que necesitas saber
- Los prestatarios que recurren a préstamos con criptomonedas deben priorizar la comprensión del destino de su garantía y si el prestamista la reutilizará, antes de comparar las tasas de interés o los plazos de los préstamos.
- La reutilización de las garantías transforma una simple relación de préstamo en una compleja serie de dependencias, exponiendo al prestatario a riesgos ocultos de contraparte y a posibles problemas de liquidez que van más allá de las fluctuaciones del mercado.
- Los fracasos de plataformas como Celsius y BlockFi han demostrado que la agrupación o reutilización de los activos de los clientes puede provocar pérdidas rápidas, lo que ha motivado que las recientes directrices regulatorias se centren en la clara segregación y divulgación de los activos.
Divulgación
La información contenida en este artículo tiene fines educativos e informativos únicamente y no debe interpretarse como asesoramiento financiero.
Introducción: Comprender los riesgos de reutilizar garantías en préstamos de criptomonedas
En nuestra primera guía, explicamos por qué un inversor a largo plazo en criptomonedas podría endeudarse en lugar de vender. Esta es la lógica básica detrás de la estrategia «Comprar, Pedir Prestar, Morir»: mantener una posición a largo plazo, acceder a liquidez mediante préstamos y evitar ventas forzadas simplemente porque se necesita capital en otro lugar.
Esta guía se centrará en un aspecto de esa estrategia que muchos lectores pasan por alto. Una vez que la garantía sale de la cartera personal, la cuestión fundamental ya no es solo cuánto se puede pedir prestado o con qué rapidez llegarán los fondos. La pregunta ahora es qué puede hacer la plataforma con la garantía durante la vigencia del préstamo.
Esta cuestión es importante porque la rehipotecación, o la reutilización de garantías, ha sido una herramienta de financiación habitual en los mercados tradicionales y también ha surgido en los modelos de préstamos con criptomonedas. El Consejo de Estabilidad Financiera (FSB) define la rehipotecación de forma restrictiva como «cualquier uso de los activos de un cliente por parte de un intermediario financiero», y de forma más amplia como cualquier uso de los activos proporcionados como garantía por un intermediario o un receptor de garantías. El mismo informe señala que estas prácticas pueden mejorar la disponibilidad de garantías y reducir los costes de liquidez, a la vez que generan apalancamiento, interdependencia y posibles retrasos cuando los clientes intentan acceder a sus activos durante un proceso de insolvencia.
En términos sencillos, el riesgo comienza cuando la garantía proporcionada para un propósito se convierte en un beneficio para el balance de otra parte. Un prestatario podría creer que está ofreciendo BTC, ETH o XRP como garantía para su préstamo. En un modelo de refinanciamiento hipotecario, el mismo activo podría prestarse, ofrecerse como garantía en otro lugar o utilizarse para respaldar la financiación con criptomonedas del prestamista. En este punto, el usuario no solo está expuesto a las fluctuaciones de las criptomonedas y a las condiciones del préstamo, sino también a una cadena de contrapartes que no eligió.
Los fracasos de Celsius, BlockFi y FTX no fueron idénticos, y FTX no era un prestamista de criptomonedas clásico. Sin embargo, cada caso puso de manifiesto la misma lección: cuando los activos de los clientes se agrupan, reutilizan, mezclan o se integran de cualquier otra forma en una estructura de riesgo corporativa más amplia, un fallo de la plataforma puede traducirse en una pérdida de clientes con una rapidez asombrosa.
Reuters informó que Celsius utilizó los depósitos de los clientes de maneras que estos no comprendieron del todo, que la quiebra de BlockFi estuvo vinculada a la exposición a FTX y Alameda, y que los fondos de los clientes de FTX se utilizaron para cubrir las pérdidas de Alameda Research.
La estrategia de comprar, pedir prestado y morir depende del destino de la garantía.
La mayoría de la gente empieza con la pregunta equivocada. Comparan los tipos de interés, los plazos de los préstamos, la rapidez para acceder a ellos y los límites de liquidación. Si bien estos aspectos son importantes, son secundarios. La primera pregunta es más sencilla: después de depositar mi garantía, ¿permanece asignada a mi banco o empieza a figurar en el balance del prestamista?
Esta distinción es la que separa los riesgos aparentes de los ocultos. Si la garantía permanece aislada y dedicada, el prestatario sigue expuesto a la volatilidad del mercado, al costo de la financiación y a las normas de liquidación. Si la garantía se reutiliza , el prestatario también depende de las contrapartes del prestamista, de las decisiones de tesorería y de la gestión de crisis. El activo puede aparecer como "mi propia garantía" en el panel de control, pero económicamente, ya no es responsabilidad exclusiva del prestatario.
Por eso, el principio de no refinanciar hipotecas tiene tanta acogida entre los inversores serios . Representa una promesa más clara respecto a los límites del riesgo. Cuando las personas saben que sus activos están totalmente protegidos, en lugar de ser transferidos a una mesa de operaciones, una filial o un prestatario externo, justificar la confianza resulta más sencillo, ya que la estructura es más simple y fácil de entender.
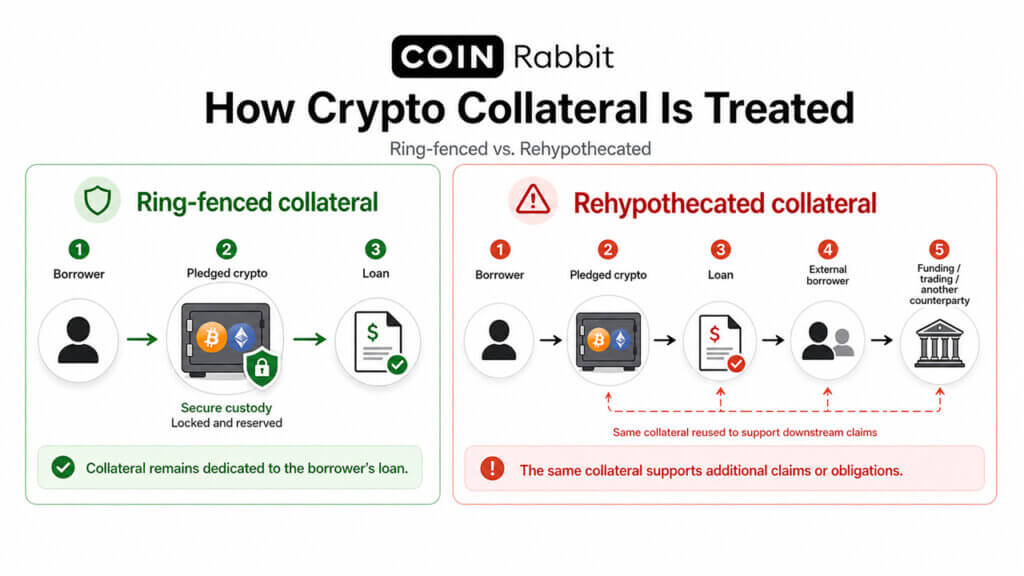
¿Cuál es la diferencia entre una hipoteca y una refinanciación hipotecaria?
El pignoramiento es la forma estándar de préstamo garantizado con criptomonedas: el prestatario ofrece un activo como garantía para su propio préstamo.
La refinanciación hipotecaria comienza cuando el prestamista vuelve a utilizar este activo hipotecado , por ejemplo, prestándolo a un tercero, hipoteciéndolo a otra contraparte o utilizándolo para respaldar su propia financiación.
La diferencia es simple pero crucial: una estructura mantiene las medidas de seguridad vinculadas a la posición del usuario; la otra añade dependencias externas.
Contexto de mercado
La reutilización de garantías es lo suficientemente común como para merecer atención.
El modelo de "Comprar, Pedir Prestado, Morir" solo funciona eficazmente si el "pedido prestado" se basa en la confianza. Los poseedores de activos buscan liquidez sin tener que vender sus activos a largo plazo, pero esta preferencia no justifica entregar garantías a ninguna plataforma de préstamos. Una estrategia diseñada para preservar el capital puede verse comprometida si las garantías se convierten en parte del riesgo que asume otro prestamista de criptomonedas.
Por este motivo, la gestión de las garantías debe ser una prioridad en el proceso de debida diligencia. Si bien los tipos de interés, la relación préstamo-valor (LTV), la rapidez de la financiación y los activos respaldados son factores importantes, son secundarios a una cuestión más fundamental: ¿El activo permanece vinculado a la situación del prestatario o queda disponible para su reutilización por parte del prestamista?
El modelo de garantía aislada no elimina el riesgo de mercado. El prestatario sigue estando obligado a supervisar el valor de la garantía, el coste de los intereses y los umbrales de liquidación. Sin embargo, facilita la comprensión de la estructura general. Si el activo no se transfiere a una mesa de operaciones, filial, prestatario externo o socio financiero, el usuario obtiene una visión más clara de dónde se encuentra la garantía y qué se debe hacer para devolverla.
| Muestra | ¿Qué sucede con el original? | Principales riesgos para el usuario |
|---|---|---|
| Totalmente asignado/retenido | El activo se mantiene con el fin de cumplir con la relación de préstamo o custodia. | Riesgos de mercado, riesgos operativos, normas de liquidación |
| Refinanciado/Reutilizado | El activo se vuelve a prestar, se vuelve a hipotecar o se destina a otro fin. | Riesgos de la cadena de contrapartes, dependencia de retiros, presiones de solvencia |
| Mezclado/Mal utilizado | El activo está ligado a los riesgos de la empresa o filial. | Falta de activos, ambigüedad legal, disputas por bancarrota. |
¿Qué es la reutilización en garantía y cómo funciona?
La rehipotecación no debe considerarse un aspecto oscuro u obsoleto de las finanzas. Es una parte integral del panorama general de los préstamos con criptomonedas. En los mercados tradicionales, la rehipotecación ha sido durante mucho tiempo la base de la financiación de valores, los mercados de recompra, la intermediación primaria y otras actividades del balance. La formulación del Consejo de Estabilidad Financiera (FSB) es intencionadamente equilibrada: la rehipotecación puede aumentar la liquidez del mercado y reducir los costes de transacción, pero también puede incrementar el apalancamiento y conectar a las empresas de maneras que resultan difíciles de percibir durante los períodos de baja actividad.
Los préstamos con criptomonedas han heredado la misma disyuntiva. Algunas plataformas utilizan explícitamente la reutilización de garantías como parte de su modelo económico, a menudo para reducir los costos de endeudamiento o para generar rendimientos. Por ejemplo, Ledn describe sus préstamos estándar respaldados por Bitcoin o ETH como una estructura donde la garantía se reutiliza para reducir las tasas de interés para los clientes, mientras que su opción de préstamo con garantía retenida está diseñada para que la garantía no se pueda reutilizar. Esta distinción ilustra claramente el panorama actual: la reutilización de garantías no siempre está oculta, pero los usuarios deben ser conscientes del modelo al que se incorporan.
La conclusión práctica no es que todas las plataformas reutilicen las garantías, ni que toda reutilización sea automáticamente fraudulenta. Lo más importante es lo siguiente: los prestatarios no deben dar nada por sentado. La categoría, el tamaño de la marca o el precio anunciado de una plataforma no determinan cómo se gestionan los activos digitales. Solo los términos del producto, el modelo de custodia, las divulgaciones y los controles operativos pueden hacerlo.
Reutilización de garantías: una opción típica
Algunos modelos de préstamos con criptomonedas reutilizan las garantías para mejorar la liquidez, reducir los tipos de interés o generar rentabilidad. Otros modelos emplean estructuras que no permiten la reutilización de las garantías y están diseñados para que estas se destinen exclusivamente al préstamo del prestatario.
El peligro no reside simplemente en que las garantías puedan reutilizarse; el peligro radica en utilizar una plataforma sin comprender si sus activos pueden reutilizarse , quién puede acceder a ellos y qué sucede durante períodos de estrés.
¿Por qué la reutilización de garantías puede convertir la liquidez en una dependencia peligrosa?
La reutilización de garantías resulta eficaz y atractiva en condiciones estables. Un prestamista de criptomonedas puede utilizar los activos pignorados para proporcionar liquidez, respaldar préstamos adicionales o incluso reducir los costos para los prestatarios. En un mercado alcista, estas ventajas son más fáciles de aprovechar, ya que el valor de los activos aumenta y las contrapartes suelen estar dispuestas a otorgar crédito.
La verdadera vulnerabilidad surge cuando cambia la dirección del mercado. Varios factores negativos pueden converger, como la disminución del valor de las garantías, el aumento de las solicitudes de retiro, la presión de las contrapartes y la reducción de la liquidez del mercado. En ese momento, la plataforma que reutilizó los activos de los clientes puede necesitar que sus múltiples relaciones externas funcionen sin problemas de forma simultánea. Si una contraparte falla, un préstamo al usuario, aparentemente sencillo, puede convertirse en un problema de liquidez más amplio y complejo.
Por este motivo, la refinanciación hipotecaria ha desempeñado un papel destructivo en los anteriores colapsos del mercado de criptomonedas. No tiene por qué ser la única causa de un derrumbe para agravar significativamente las consecuencias. Al generar apalancamiento oculto y complejas cadenas de dependencia, la refinanciación hipotecaria puede transformar un producto destinado a proporcionar liquidez en un riesgo que amenaza la solvencia.
Lecciones aprendidas de Celsius, BlockFi y FTX para el mercado de criptomonedas.
La mención de los casos de estudio de Celsius, BlockFi y FTX no pretende convertir esta guía en un análisis detallado de cada plataforma individualmente. La lección más valiosa reside en el aspecto estructural. Cada caso demostró lo que puede suceder cuando los activos de los clientes no están protegidos por un modelo simple, transparente y de uso limitado.
Celsius ha revelado una innegable falta de transparencia en cuanto al uso de sus activos. Según Reuters , un examinador designado por el tribunal descubrió que Celsius recaudó depósitos de criptomonedas de particulares y los invirtió en el mercado mayorista de criptomonedas. El examinador también determinó que Celsius utilizó los depósitos de nuevos clientes para financiar las solicitudes de retiro de estos en junio de 2022, concluyendo que el modelo de negocio que se les presentaba difería del modelo que la empresa realmente operaba. Para los prestatarios y depositantes, la lección es clara y directa: si los usuarios no pueden comprender cómo se utilizan sus activos, no pueden evaluar los riesgos reales que conllevan.
BlockFi demostró cómo la distribución de activos y la concentración de contrapartes pueden transferir pérdidas. En su documentación de liquidación de 2022, la Comisión de Bolsa y Valores (SEC) declaró que BlockFi generó beneficios para sus cuentas devengadas mediante la distribución de activos a través de préstamos institucionales y corporativos, entre otras actividades. La SEC también afirmó que los términos de BlockFi le permitían pignorar, volver a pignorar, embargar, volver a embargar, vender, prestar o transferir de cualquier otra forma criptomonedas a los inversores, y que BlockFi agrupó, mezcló y volvió a pignorar los activos de BIA con otros activos.
Posteriormente, Reuters informó que la solicitud de quiebra de BlockFi indicaba una exposición significativa a FTX, incluidos préstamos a Alameda y activos mantenidos en la plataforma FTX.
FTX no fue un caso de refinanciación hipotecaria en el sentido estricto de los préstamos con criptomonedas, pero sigue siendo relevante porque cambió la forma en que el mercado concibe la custodia y la segregación de activos.
Según Reuters , Sam Bankman-Fried fue condenado a 25 años de prisión después de que un juez determinara que los clientes de FTX perdieron 8 millones de dólares, y antiguos socios testificaran que les ordenó usar los fondos de los clientes de FTX para cubrir las pérdidas de Alameda Research. La lección sobre préstamos es clara pero crucial: cuando los activos de los clientes se vuelven accesibles a un fondo de riesgo corporativo, los usuarios se ven perjudicados mucho antes de que se alcancen los umbrales de liquidación.
Estos fallos difirieron en sus mecanismos, pero todos apuntan a la misma pregunta con respecto a la debida diligencia: ¿Se están gestionando los activos del cliente para el propósito del cliente, o pueden ser absorbidos por la estrategia de otra persona?
¿Por qué las garantías específicas y no desechables modifican la ecuación de confianza en los préstamos de criptomonedas?
El valor de la confianza en las garantías es evidente. El usuario desea tener la seguridad de que los activos destinados a un préstamo específico se mantendrán vinculados a dicho préstamo y no se transferirán, pignorarán en otro lugar ni se utilizarán para respaldar las obligaciones del prestamista. Cuando esta condición está clara, el prestatario puede centrarse en los riesgos aparentes: la volatilidad del mercado, la relación préstamo-valor (LTV), los costos de los intereses y el calendario de pagos.
Esto no se limita al aspecto financiero; también abarca el emocional. Los inversores a largo plazo suelen recurrir al endeudamiento porque no desean liquidar sus posiciones subyacentes. Se sienten más seguros cuando el proceso de recuperación es sencillo: gestionar el préstamo, reembolsarlo y recuperar la garantía según los términos de la plataforma. La reutilización encubierta de la garantía complica este proceso, ya que la recuperación de los activos puede depender de entidades ajenas al control del prestatario.
Las directrices regulatorias posteriores al desastre de 2022 han seguido la misma línea. Las directrices actualizadas de 2025 del Departamento de Servicios Financieros del Estado de Nueva York hacen hincapié en la segregación, la contabilidad separada, el uso limitado de criptomonedas por parte de los clientes y la divulgación clara de información. Estas directrices establecen que los custodios deben tratar las criptomonedas de los clientes como propiedad exclusiva de estos y no deben utilizarlas para sus propios fines.
Cómo evaluar a un prestamista de criptomonedas antes de depositar fondos.
Una página de inicio bien diseñada puede explicar la experiencia de usuario deseada. Sin embargo, los términos legales y la información sobre la custodia aclaran qué sucede cuando los mercados fluctúan, aumentan los retiros o la plataforma enfrenta presión. Por lo tanto, los prestatarios serios deben comenzar por comprender cómo se gestionan los activos antes de comparar precios.
La cuestión crucial en la debida diligencia es si la plataforma puede utilizar, prestar, pignorar, volver a pignorar o invertir de cualquier otra forma los activos de los clientes. Si puede, el prestatario debe comprender toda la cadena de contrapartes, el propósito de la reutilización, si los activos están segregados por producto y qué sucede si un prestatario o afiliado posterior quiebra. Si no puede, el análisis de la estructura se simplifica, aunque persisten los riesgos de mercado y de liquidación.
قائمة التحقق الأساسية
Antes de otorgar garantías, un prestatario serio debe poder responder a las siguientes preguntas:
- ¿Puede la plataforma reutilizar, prestar, pignorar o publicar de cualquier otra forma la garantía?
- ¿Los activos de los clientes están separados de los activos de la empresa y sus filiales?
- ¿La plataforma revela cómo gestiona los activos en caso de insolvencia?
- ¿Son claros los umbrales de liquidación, las alertas y las herramientas adicionales para la presentación de garantías?
- ¿Quién controla el almacenamiento y la plataforma utiliza almacenamiento en frío o controles multifirma?
- ¿Quedan claros los mecanismos de retirada y devolución de garantías tanto para los préstamos vigentes como para los préstamos reembolsados?
- ¿Existe apoyo disponible cuando las condiciones del mercado cambian rápidamente?
No refinanciar la hipoteca no significa la ausencia de riesgo.
La plataforma puede mantener la garantía en su totalidad y aun así liquidar el préstamo si los mercados se mueven en contra de la posición. Los riesgos asociados con el uso de garantías y los riesgos de mercado son dos cuestiones distintas. Un prestatario prudente evalúa ambos antes de comprometer una gran cantidad de capital.
Separe los riesgos de la plataforma de los riesgos del mercado.
Los riesgos de la plataforma se refieren a lo que una empresa puede hacer con los activos de los clientes, cómo gestiona la custodia y si existen contrapartes ocultas detrás de la posición del usuario. Los riesgos de mercado se refieren a las fluctuaciones de precios, los ratios préstamo-valor, los tipos de interés, las llamadas de margen y la liquidación.
Los prestatarios suelen confundir estos dos tipos de riesgo, ya que ambos pueden generar pérdidas. Distinguirlos permite tomar mejores decisiones. Un modelo sin refinanciamiento puede reducir el riesgo de utilizar activos ocultos, pero no elimina la necesidad de monitorear el valor de la garantía.
Enlace de marca
El sitio web de CoinRabbit en el mercado de préstamos de criptomonedas.
CoinRabbit ejemplifica el lado más conservador del panorama crediticio. La cuestión crucial no es simplemente si la plataforma es rápida, flexible o abarca una amplia gama de activos, sino si su modelo de garantía evita la dinámica de reutilización oculta que hizo que los fracasos anteriores fueran aún más devastadores.
La página de préstamos de CoinRabbit indica que la garantía está totalmente asegurada y nunca se reutiliza, bajo una estricta política de no refinanciamiento. La página presenta la plataforma como totalmente reservable, explica que la garantía se almacena en monederos fríos con acceso multifirma y señala que la tabla comparativa de la plataforma indica que CoinRabbit no permite el refinanciamiento. Su sitio web principal también describe el capital del usuario como "totalmente mantenido y nunca reutilizado" y presenta a la empresa como una plataforma de gestión de criptoactivos centrada en la seguridad, la velocidad y la confianza.
Este mensaje respalda la narrativa de "Comprar, Pedir Prestado, Morir" porque la estrategia se basa en la confianza en la trayectoria de retorno del activo. Un poseedor que pide prestado con BTC, XRP, ETH o cualquier otro activo respaldado no solo compra liquidez temporal, sino que intenta mantener una exposición a largo plazo utilizando el capital con mayor flexibilidad. Este objetivo se justifica más fácilmente cuando la garantía no se destina a generar rendimientos para la plataforma.
CoinRabbit también hace hincapié en controles prácticos para el riesgo residual: alertas instantáneas por correo electrónico o SMS cuando un préstamo entra en una zona de riesgo, una función de aumento automático para incrementar la garantía y soporte humano las 24 horas del día, los 7 días de la semana. Estos controles no eliminan la volatilidad, pero sí facilitan una gestión proactiva, que es el enfoque adecuado para cualquier préstamo respaldado por criptomonedas.
El mensaje correcto no es la seguridad absoluta. Se trata de una afirmación más precisa y creíble: menos riesgos ocultos asociados al uso de activos, un modelo de garantías más claro y herramientas de gestión de riesgos de mercado que se mantienen vigentes. Esta distinción es importante para los lectores institucionales, los grandes inversores y cualquier persona que utilice el endeudamiento como parte de una estrategia de preservación de capital a largo plazo.
La no refinanciación es importante porque simplifica el panorama de riesgos. Los prestatarios aún deben gestionar las fluctuaciones de precios y los riesgos de liquidación, pero sus garantías no deberían depender de una cadena oculta de contrapartes, filiales o decisiones contables que nunca aceptaron asumir.
Para el usuario promedio, la plataforma también destaca controles prácticos que resultan cruciales ante la aparición de volatilidad: alertas instantáneas por correo electrónico o SMS cuando un préstamo entra en una zona de riesgo, una opción de aumento automático para incrementar las garantías y soporte humano las 24 horas del día, los 7 días de la semana. El enfoque general es coherente: primero, mitigar los riesgos asociados al uso de activos ocultos y, segundo, ayudar a los usuarios a gestionar los riesgos de mercado visibles.
Esto no significa que el producto esté exento de riesgos. CoinRabbit afirma que la garantía se convierte en un depósito al momento de la transferencia, los activos digitales equivalentes se devuelven tras el reembolso y la liquidación puede ocurrir sin el consentimiento del prestatario una vez que se alcanzan umbrales predeterminados. El mensaje correcto no es "seguridad total", sino "menos riesgos ocultos al usar los activos, además de herramientas para gestionar el riesgo restante".
preguntas comunes
¿Qué es la refinanciación hipotecaria en los préstamos con criptomonedas?
La refinanciación se produce cuando una plataforma utiliza las garantías o los activos del cliente tras recibirlos, en lugar de simplemente conservarlos durante la relación inicial con el cliente. En el contexto de los préstamos, esto podría significar prestar la garantía a un tercero, pignorarla en otro lugar o utilizarla para financiar la propia plataforma. El Consejo de Estabilidad Financiera define la refinanciación como el uso que hace un intermediario financiero de los activos de un cliente.
¿Se utiliza mucho la refinanciación hipotecaria?
Sí, la refinanciación y la reutilización de garantías son prácticas bien establecidas en las finanzas tradicionales, y las plataformas de préstamos con criptomonedas han adoptado versiones de este modelo. Algunas plataformas modernas ofrecen explícitamente estructuras de garantía con y sin refinanciación como opciones de producto independientes. Los prestatarios deben verificar el modelo en lugar de asumir que todas las plataformas gestionan las garantías de la misma manera.
¿Por qué puede resultar peligroso refinanciar una hipoteca?
La refinanciación hipotecaria puede añadir apalancamiento y dependencias a un préstamo que, desde la perspectiva del usuario, parece sencillo. Si la contraparte del prestamista incumple sus obligaciones o si varias contrapartes necesitan liquidez simultáneamente, el acceso del cliente a los activos puede retrasarse o incluso sufrir pérdidas. El Consejo de Estabilidad Financiera (FSB) ha advertido que la reutilización de garantías puede incrementar las interdependencias y generar obstáculos operativos durante los procedimientos de insolvencia.
¿Es FTX un ejemplo de refinanciación hipotecaria?
No en el sentido estricto de préstamo. FTX se entiende mejor como un caso de mal uso y mezcla de activos de clientes. Sin embargo, es relevante en este análisis porque demuestra la importancia de la segregación, el uso limitado y la gestión transparente de los activos cuando una plataforma controla los activos de los usuarios.
¿Por qué es importante no refinanciar la hipoteca si la garantía aún puede liquidarse?
La liquidación y la refinanciación presentan riesgos diferentes. La liquidación surge de las fluctuaciones del mercado en contra del préstamo, mientras que la refinanciación se deriva del uso de activos por parte de la plataforma de forma encubierta. Una estructura sin refinanciación puede reducir la exposición oculta de la contraparte, pero el prestatario aún debe gestionar la relación préstamo-valor, los intereses y los márgenes de garantía.
¿Puedo retirar la garantía del préstamo cuando quiera?
La garantía del préstamo no es lo mismo que el saldo disponible en la billetera. La garantía respalda el préstamo hasta que se reembolse o se cumplan las condiciones de liberación. La página de préstamos de CoinRabbit indica que la garantía se devuelve al momento del reembolso y está disponible para su retiro de inmediato, mientras que sus términos estipulan que el activo digital equivalente se transfiere de vuelta después del reembolso total.
¿Qué debo comprobar antes de depositar las garantías?
Comience por verificar si la plataforma puede reutilizar, prestar, pignorar o invertir de cualquier otra forma los activos de los clientes. A continuación, revise la separación, la custodia, la subcustodia, los umbrales de liquidación, los mecanismos de devolución de garantías y la disponibilidad de soporte. Las directrices actualizadas de custodia del NYDFS enfatizan conceptos similares : separación, uso limitado y divulgación clara a los clientes.
¿Cómo se relaciona esto con el concepto de comprar, pedir prestado y morir?
El modelo de compra, préstamo y fallecimiento (BUYD, por sus siglas en inglés) se basa en mantener un activo a largo plazo y, al mismo tiempo, garantizar el acceso a la liquidez. La refinanciación es importante porque puede minar la confianza del prestatario en que el activo siga asignado a su posición. Un modelo sin refinanciación hace que el proceso de préstamo sea más transparente al reducir el riesgo de utilizar activos ocultos.

Los comentarios están cerrados.