
Hoy hablaremos de acciones que pagan dividendos en el sector de bienes de consumo básico. Si nos dirigimos hacia una desaceleración económica, debemos ser cautelosos con nuestros dividendos. Cuando la economía se ralentiza , el gasto discrecional suele posponerse, pero la compra de bienes esenciales continúa.
Hoy discutiremos cinco acciones que pagan dividendos entre el 4.2% y el 10.7%. Estos productos “imprescindibles” pueden otorgar a nuestras carteras de inversión importantes propiedades de resistencia a las recesiones.
Las acciones de materias primas han tenido un rendimiento consistente en lo que va del año, lo que se considera un gran logro En este mercado. Su movimiento lateral ha superado al sobrecapitalizado S&P 500 este año:
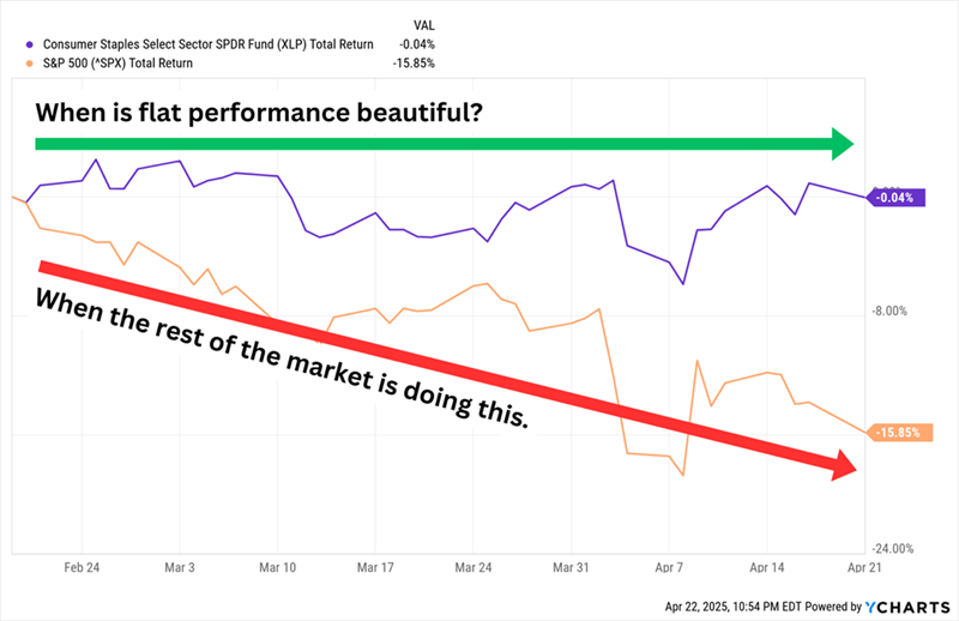 Las acciones de productos básicos de consumo tienden a tener operaciones más estables que conducen a un desempeño más estable de las acciones en mercados turbulentos. Además, cuenta con ganancias predecibles que le permiten pagar dividendos mejores que el promedio.
Sin embargo, existen excepciones. Empresas consolidadas y de gran popularidad como Costco (COST) y Walmart (WMT) ofrecen rentabilidades inferiores al 1%. Esto también reduce la rentabilidad de los fondos centrados en materias primas.
Acciones de tabaco que pagan dividendos
Los fumadores seguirán fumando, por eso estas dos compañías tabacaleras han experimentado ganancias de dos dígitos (¡frente a una caída del mercado del 15%!) desde el 19 de febrero:
Altria (NYSE: MO, 6.9%) es más conocida por su división Philip Morris USA, que produce los cigarrillos Marlboro y es, con diferencia, la principal fuente de ingresos de la compañía. Sin embargo, la empresa se está centrando cada vez más en sus productos sin humo, que incluyen los tabacos sin humo Copenhagen y Skoal, las bolsitas de nicotina oral On!, los productos de vapeo NJOY y, a través de una empresa conjunta con JT Group llamada Horizon Innovations, productos de tabaco calentado.
Altria ha enfrentado una disminución en el volumen de ventas de cigarrillos durante años y ha sufrido algunas heridas autoinfligidas, como su desafortunada participación en Juul Labs. Sin embargo, los altos precios de los cigarrillos, así como el crecimiento de sus productos libres de humo, han ayudado a mantener altas las ganancias y los dividendos, y se espera que sigan creciendo (lentamente) en 2025.
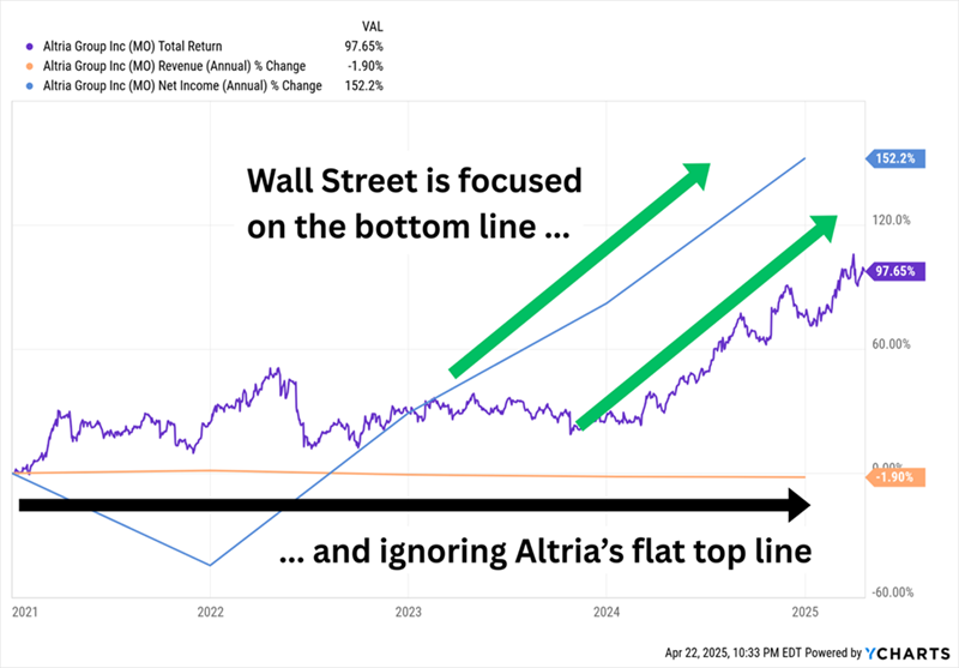
Desde que el mercado comenzó a caer en febrero, los inversores han estado comprando acciones de MO para capturar algo de esa estabilidad. Pero las acciones de Altria se han vuelto caras: sí, el P/E esperado de 11 no indica "sobrecompra", pero es notablemente más alto que la valoración de 8x-9x que ha tenido típicamente en los últimos años. *Nota de los expertos: El múltiplo de ganancias esperadas indica la valuación de una acción en relación con sus ganancias futuras esperadas y es una medida popular de valuación de acciones.*
British American Tobacco (NYSE: BTI, rentabilidad 7.5%) posee varias marcas de cigarrillos muy conocidas, como Camel, American Spirit y Newport. También comercializa tabaco sin humo, incluyendo Grizzly, el tabaco calentado Glo, las bolsitas de nicotina VELO y los cigarrillos electrónicos Vuse. A finales de 2023, BTI anunció una importante amortización no monetaria —que se oficializará unos meses después, valorada en 34.5 millones de dólares— de sus marcas de cigarrillos en Estados Unidos. La acción tocó fondo a finales de 2024 y desde entonces se ha recuperado, con ganancias de casi el 10% desde su máximo de mercado en febrero.
A pesar del recorte, los ingresos y el resultado final de BTI se han mantenido estables, e incluso han mejorado, durante años. Sin embargo, la empresa no prevé un crecimiento sostenido hasta al menos 2026, cuando la dirección cree que recibirá mayor apoyo de su cartera de negocios libres de humo. Afortunadamente, la empresa sigue encontrando suficientes oportunidades para mejorar su dividendo, algo que ha hecho en 26 de los últimos 27 años. Una rentabilidad superior al 7% es excelente. La relación precio-beneficio proyectada de 9 no es tan buena si se tiene en cuenta que se encuentra en el extremo superior de su rango plurianual.
Advertencia: No recomendamos ni alentamos a invertir en acciones que perjudiquen directa o indirectamente a las personas. La información aquí incluida tiene fines meramente informativos y busca ayudar a los inversores a identificar oportunidades potenciales y cómo aprovecharlas.
Acciones que pagan dividendos en el sector de la alimentación
Pasemos ahora a las empresas más tradicionales del sector de productos básicos de consumo, pero no a los nombres tradicionalmente conocidos. Las acciones líderes de este sector tienden a estar abarrotadas de inversores, lo que limita las rentabilidades. En cambio, prefiero acciones que operan fuera del foco de atención pero que ofrecen niveles de ingresos buenos o excelentes. *Las empresas pequeñas y medianas a menudo ofrecen oportunidades atractivas de crecimiento y dividendos debido a sus valoraciones relativamente bajas.*
SpartanNash (SPTN, 4.2% de rentabilidad) es una empresa que ya hemos mencionado como una "tienda de comestibles con servicios adicionales". La compañía opera cerca de 200 tiendas de comestibles en 10 estados bajo diversas marcas, como Family Fresh Market, Metcalfe's Market y Supermercado Nuestra Familia. Sin embargo, su otro segmento, de mayor envergadura, es el de la distribución mayorista, que abastece a aproximadamente 2,300 tiendas de comestibles independientes en todo Estados Unidos. Durante varios años, la compañía ha estado implementando un plan de transformación que ha contribuido a revitalizar sus ingresos y rentabilidad, pero el rendimiento de sus acciones no ha seguido el mismo ritmo.
Como señalamos en 2020, “Una mirada a los últimos 10 años es probablemente un buen indicio de cómo serán los próximos 10 años a gran escala”.
SPTN presume de una rentabilidad saludable superior al 4%, superando a la mayoría de las demás tiendas de comestibles. Ha aumentado su dividendo durante 15 años consecutivos y paga menos de la mitad de sus ganancias, por lo que el dividendo adicional debería tener potencial de crecimiento. Es difícil decir lo mismo del precio de la acción. La gerencia ha expresado recientemente interés en expandir su presencia en tiendas de comestibles y de conveniencia latinas, pero sus planes aún están en sus primeras etapas. *Expandirse a nuevos mercados requiere un profundo conocimiento de las necesidades y preferencias locales*.
BGS Foods (BGS, rentabilidad del 10.7%) es la empresa detrás de marcas como Crisco, Cream of Wheat, Ortega y Bear Creek. Su rentabilidad de dos dígitos se debe en gran medida a la caída del precio de sus acciones, que han descendido más del 70% en los últimos años en un contexto de disminución de los ingresos y los beneficios.
Su rentabilidad del 10% desde el máximo del mercado es un pequeño milagro teniendo en cuenta sus continuos problemas operativos. A fines de febrero, B&G anunció que estaba registrando un cargo de 320 millones de dólares relacionado con “activos de marca intangibles” en sus marcas Green Giant, Victoria, Static Guard y McCann’s. BGS también mantuvo su dividendo en 19 centavos por acción, pero está abierta la pregunta de cuánto tiempo B&G podrá continuar haciéndolo. Los dividendos anuales son de 78 centavos por acción. Los profesionales esperan ganancias ajustadas de 68 centavos este año y 73 centavos en 2026. Algo tiene que suceder. *Un rendimiento inusualmente alto a menudo indica problemas subyacentes en la empresa.*
FEMSA (FMX, rendimiento 7.0%) – la abreviatura de Fomento Económico Mexicano, SAB de CV – no es un nombre muy conocido, pero sí muy interesante. FEMSA opera una enorme cadena de pequeñas tiendas minoristas, llamada Oxxo, en México, Colombia, Perú, Chile y Brasil. Utiliza la misma marca para sus gasolineras en México. También opera farmacias bajo diferentes nombres en México, Chile, Colombia y Ecuador. Y posee casi la mitad de Coca-Cola FEMSA (KOF) , la embotelladora de Coca-Cola (KO) más grande del mundo por volumen.
Por lo tanto, FEMSA no es automáticamente una gran cobertura defensiva si nuestra preocupación es la economía estadounidense . Necesitamos estar atentos a México para determinar el verdadero valor de FMX. Pero hay muchos aspectos positivos. Tiene una posición dominante en Latinoamérica. El crecimiento de los ingresos y las ganancias no ha sido perfecto, pero es mejor que el de muchas otras empresas del sector. Se proyecta que las ganancias crecerán un 26% este año y otro 12% en 2026. El dividendo en sí es generoso: FEMSA se ha vuelto cada vez más agresiva en la repatriación de capital y planea pagar cuatro dividendos trimestrales regulares más cuatro dividendos "excepcionales", para una rentabilidad de alrededor del 7%. *La diversificación geográfica es una gran ventaja, especialmente en tiempos de incertidumbre económica.*
Pero si bien FMX ha sido extremadamente productivo, también ha sido más volátil que el promedio de las acciones de materias primas y también es caro, ya que sus estimaciones de ganancias son 20 veces mayores.







