
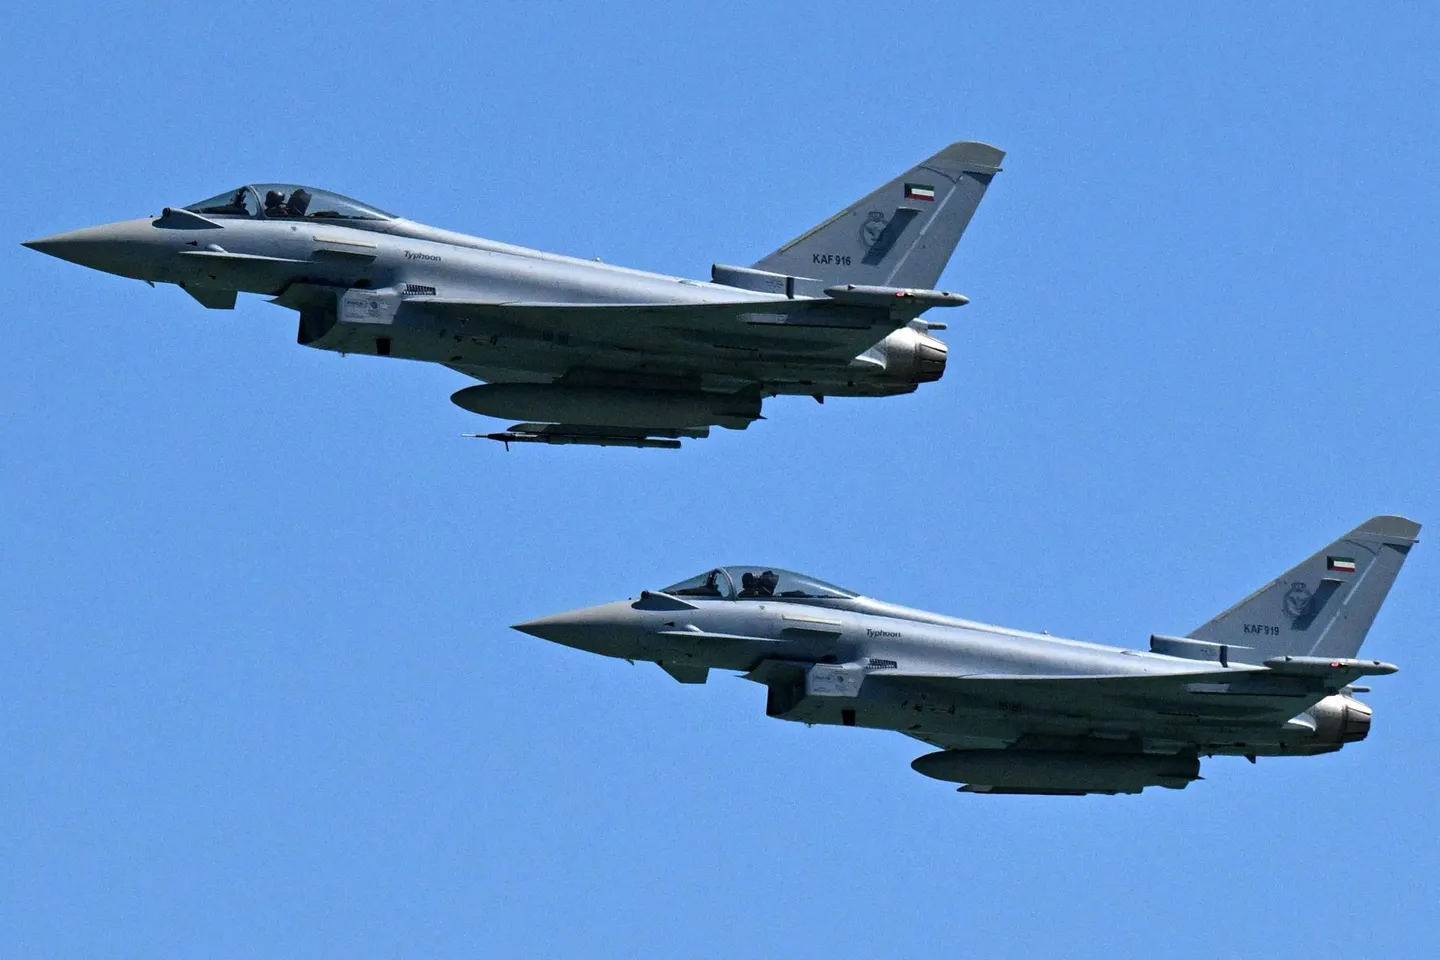
BAE Systems, con sede en Londres, que fabrica el avión de combate Eurofighter Typhoon, se está beneficiando del alejamiento de los contratistas de defensa estadounidenses por parte de los países europeos.
Los gestores de cartera que invierten en acciones no estadounidenses llevan años intentando llamar la atención de los inversores, señalando que los múltiplos de valoración en el extranjero se han vuelto mucho más baratos que los de las acciones estadounidenses desde la crisis financiera, y su paciencia finalmente se vio recompensada este año.
El índice MSCI EAFE, que cubre acciones de 21 mercados desarrollados excluyendo Estados Unidos y Canadá, ha subido un 7% este año, superando significativamente al S&P 500 en Estados Unidos, que ha caído un 7%. Esto representa una leve mejora en la disparidad que ha existido durante décadas entre ambos: JPMorgan señala que desde la segunda mitad de 2008 hasta fines de 2024, el rendimiento anual total del S&P 500 fue del 11.9%, en comparación con el 3.6% del MSCI EAFE. Esto equivale a un retorno de la inversión siete veces mayor para el primero, mientras que la cartera internacional ni siquiera se duplicó.
 Parte de este dominio se debe a que las acciones estadounidenses han tenido un crecimiento de ganancias mucho más fuerte, pero parte de ello también se debe a que el múltiplo precio-ganancias promedio del S&P 500 ha aumentado a 21.7x, mientras que el EAFE es de solo 14.0x después de comenzar en una posición similar, según un informe de JPMorgan. Ante la creciente preocupación de que los aranceles y una incertidumbre más amplia reducirán las ganancias en Estados Unidos, los inversores internacionales tienen la esperanza de que esta brecha se reduzca aún más.
Gigantes de la gestión de activos como Vanguard, BlackRock y Franklin Templeton ofrecen decenas de fondos internacionales de bajo coste entre los que elegir. Los gestores activos que superan a los índices se centran principalmente en acciones de defensa europeas y empresas con enfoque nacional que se consideran inmunes a los efectos de los aranceles de Trump en países como Japón y China.
“Estamos en nuestro peso relativo más bajo en Estados Unidos en mucho tiempo”, afirma Travis Prentice, director de inversiones de Informed Momentum, que gestiona 2.5 millones de dólares en estrategias basadas en el impulso. En el sector aeroespacial y de defensa, particularmente en Europa, el impulso no solo se ha mantenido, sino que se ha acelerado a pesar de toda esta crisis arancelaria.
Graeme Forrester, gestor de cartera de Orbis, que supervisa 4.5 millones de dólares en su estrategia de renta variable internacional, coincide con esta opinión y cita al fabricante de motores de aeronaves Rolls-Royce , a BAE Systems , con sede en Londres (el mayor contratista de defensa de Europa), y a la empresa de defensa alemana Rheinmetall como buenas opciones. La estrategia internacional de Orbis ha generado una rentabilidad anualizada del 10.8% desde su creación a finales de 2008, superando a su índice de referencia en cuatro puntos porcentuales, y obtuvo una rentabilidad neta del 10% tras deducir las comisiones en el primer trimestre de este año.
Las acciones de Rolls-Royce y BAE Systems ya han subido más de un 30% cada una este año. Las acciones de Rheinmetall subieron un 150%, en gran parte gracias al compromiso asumido en marzo por el parlamento alemán de crear un fondo para gastar más de 500 millones de dólares en defensa e infraestructura durante 12 años, un marcado cambio respecto de las políticas de gasto frugal de larga data del país.
Trump ha criticado a la OTAN en varias ocasiones, ha atacado a los países europeos por no contribuir lo suficiente a la alianza y ha suspendido la ayuda militar estadounidense a Ucrania en marzo. Esto impulsó a la Comisión Europea a presentar su plan "Readiness 2030" en marzo, autorizando 900 millones de dólares para defender a Ucrania y protegerse de la agresión rusa. La presidenta de la Comisión Europea, Ursula von der Leyen, advirtió que "la arquitectura de seguridad en la que hemos confiado ya no puede darse por sentada" e instó a los países a "comprar más a Europa". Esto ha contribuido a una caída del 35% en las acciones de la empresa de defensa estadounidense Lockheed Martin, fabricante del avión de combate F-15, desde la elección de Trump, mientras que las acciones de BAE Systems, que también produce aviones de combate, han subido.
“A veces hay noticias y a veces ruido, y siempre hemos tenido que ingeniárnoslas para filtrarlo, pero 2025 fue un año particularmente noticioso”, afirma Alana Anderson, gestora de cartera del fondo William Blair International Leaders, con un patrimonio de 1.1 millones de dólares, que recientemente incorporó posiciones en BAE Systems y en la empresa francesa de ciberseguridad y defensa Thales . “Se trataba de noticias sobre un cambio en la estructura del mercado, la naturaleza de las relaciones entre países y la resiliencia de instituciones de larga tradición”.
El fondo de Anderson también está aumentando sus posiciones en China, a pesar de ser un objetivo principal de la guerra comercial de Trump, centrándose en acciones como Trip.com , la mayor empresa de viajes en línea del país, con una cuota de mercado superior al 50% en China. "Creemos que existe un bajo riesgo geopolítico asociado a esta empresa, dado que su crecimiento se basa principalmente en el consumo interno", afirma Anderson, señalando que la acción ha subido un 50% desde agosto del año pasado.
A pesar de la presión de Trump para elevar los aranceles a China al 145%, el índice Shanghai Composite solo perdió un 1.6% en 2025. Prentice señala a Xiaomi , la empresa de electrónica con sede en Pekín , como una acción con gran dinamismo tras triplicar su valor el año pasado. La compañía vende desde teléfonos inteligentes hasta vehículos eléctricos y podría beneficiarse si las principales empresas tecnológicas estadounidenses se enfrentan a aranceles aún más elevados sobre las importaciones a China.
Forrester de Orbis está más entusiasmado con las oportunidades en el vecino Japón, donde el Nikkei 225 casi ha revertido las pérdidas del S&P 500 en lo que va del año. El yen se ha debilitado significativamente en los últimos cinco años, lo que ha ayudado a las empresas japonesas a contratar trabajadores cualificados a bajo precio en términos de dólares estadounidenses, y Forrester cree que la perspectiva de tipos de interés más altos, que el Banco de Japón elevó a un máximo de 17 años en enero, podría estimular inversamente el crecimiento.
“Allí todo el mundo ahorra mucho”, afirma Forster. “Todos han pagado sus hipotecas y tienen mucho dinero, mientras que él está sentado en el banco, sin ganar nada”. Desde 2016 hasta el año pasado, Japón tuvo tasas de interés negativas, pero con el finalmente regreso de la inflación, los aumentos de tasas podrían fortalecer el yen, aliviar los costos de importación y mejorar los márgenes de ganancia para los minoristas y las empresas locales.
Forrester recomienda Mitsubishi Estate , una empresa inmobiliaria con una valiosa cartera de propiedades que cotiza a aproximadamente la mitad de su valor razonable, según Orbis. La promotora es propietaria de la mayoría de los inmuebles que rodean el famoso Palacio Imperial de Tokio. Sus acciones habían tenido un rendimiento promedio durante décadas, pero han subido un 25% en lo que va del año, con un aumento significativo de los alquileres por primera vez desde el desplome de la bolsa japonesa de 1989.
“Lo bueno de una empresa inmobiliaria es que cuando aumentan el alquiler, no son una empresa con altos costos salariales, por lo que no están presionadas por el lado de los costos”, dice Forrester. “Esto podría ser muy sostenible, porque los bienes raíces son tan baratos en Japón que se pueden conseguir por la mitad de precio”.







